
记者 周菊
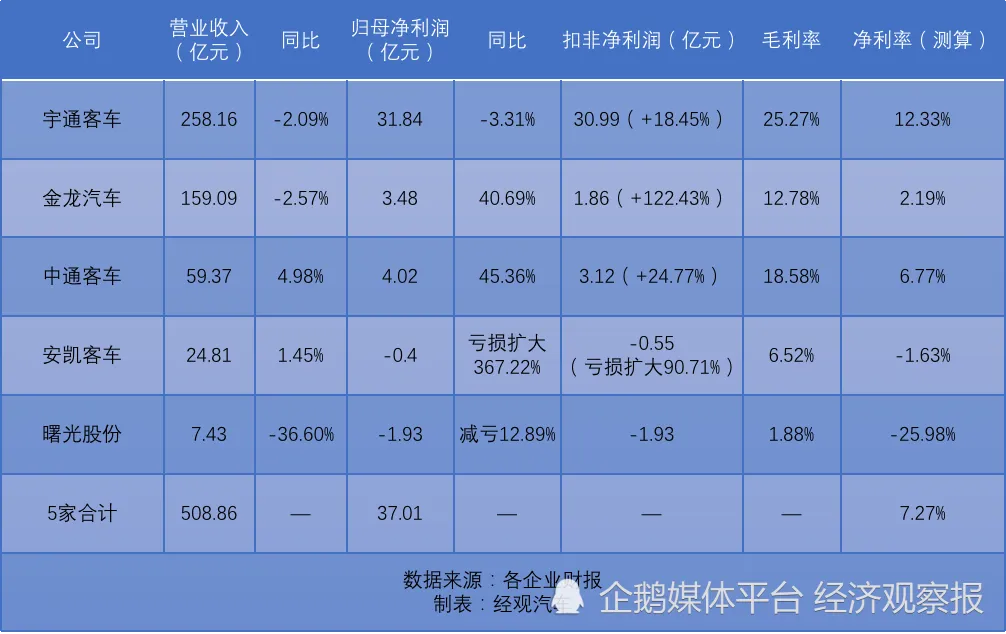
国内客车上市公司2026年三季报陆续披露。经济观察报统计显示,5家客车主业上市公司前三季度合计实现营收508.86亿元、归母净利润37.01亿元,净利率7.27%,高于汽车行业1—9月3.3%的整体利润率。客车行业整体盈利好于预期,但企业间分化明显:有的收入利润双降,有的增收不增利,有的收入下降但利润增长,只有中通客车实现收入、利润和现金流齐升;宇通客车一家贡献31.84亿元归母净利润,占5家总利润的86%,行业利润高度集中。
今年前三季度,客车行业整体保持稳定增长。中汽协数据显示,1—9月客车销量43.3万辆,增长6.4%,但增量几乎全部来自轻型客车:轻客销售35.1万辆,增长8.1%;大中型客车仅8.2万辆,下降0.5%。中国客车统计信息网数据则显示,27家重点企业6米以上客车累计销售8.7万辆,下降2.18%;9月单月销售1.1万辆,下降13.41%,为年内表现最差单月。这意味着,客车行业销量增长并不能简单等同于“整体回暖”,需求重心正从过去以大中客为主的集中式运输,向更分散、更灵活、更贴近末端场景的轻型化运输迁移。
当前,国内公交客流持续承压。今年前三季度城市客运量792.8亿人次,增长2.5%,但公共汽电车约265.2亿人次,下降2.4%,客流被出租汽车与地铁分流。2025年全国公交客运量365.66亿人次,同比下降5.5%,仅为2019年的52.86%。即便2026年新能源公交更新补贴延续,1—9月公交车销量仍下降3.8%,9月单月同比下滑15.2%。
唯一的明确增量在海外:2026年1—9月,7米以上大中型客车出口44194辆,同比增长8.17%;新能源客车出口15984辆,同比增长26.98%,增速约为国内新能源客车增速3.53%的7.6倍。出口成为支撑客车企业利润的关键变量,也放大了企业间的分化。
此外,比亚迪、福田汽车、东风汽车等也有客车业务,但客车并非其主要业务,更多承担新能源技术出海和品牌信任建立的战略功能。其中,比亚迪1—9月客车产销4540辆,增长22.5%;海外新能源客车出口3930辆,增长17.3%,以24.6%的份额居行业第一,出口占比达86.6%。福田汽车前9 月销售大、中、轻型客车共3.5 万辆,在客车行业属头部阵营,但仅占公司总销量的 14.9%。东风股份累计销售 1989 辆,同比下滑 48.5%。
宇通独大,金龙、中通利润增长
宇通客车仍是行业龙头。前三季度,其营收258.16亿元,下降2.09%;归母净利润31.84亿元,下降3.31%。这主要是因为其市场销量的下降,前三季度宇通客车销量3.1万辆,下降7.83%。不过,排除去年同期非经常性损益6.76亿元的影响,宇通客车前三季度扣非净利润30.99亿元,同比上涨18.45%,这表明其主营业务在销量收缩的情况下单车盈利能力上升。数据显示,其前三季度毛利率达25.27%,为业内最高。
出口是宇通客车利润提升的重要来源。数据显示,2026年上半年,宇通出口6850辆,同比增长13.8%,出口占比约34%;同期国内销量1.3万辆,同比下降13.4%。今年宇通客车未单独披露海外市场的利润,但2025年数据显示,宇通海外毛利率比国内高出10.53个百分点。不过,宇通第三季度出口出现阶段性失速,出口3928辆,同比下降16.81%,其中新能源出口约1000辆,同比下降23.95%。同时国内市场销量下降,如何保持出口优势的同时稳定内需,是宇通接下来的挑战。
金龙汽车前三季度营收159.09亿元,下降2.57%;归母净利润3.48亿元,增长40.69%;扣非净利润1.86亿元,增长122.43%;毛利率12.78%。金龙汽车表示,净利润增长主要得益于产品结构优化、降本增效及精细化管理,经营质效提升。但第三季度营收下降19.62%,归母净利润下降45.24%,金龙汽车解释称,主要受营业收入同比减少及产品销售结构变化等因素影响。销量方面,金龙汽车1—9月销售3.6万辆,增长2.34%;9月销售4137辆,同比减少15.16%。出口占比已超过一半,海外市场成为金龙汽车核心增长引擎。根据2026年半年报,金龙汽车上半年出口客车1.78万辆,占总销量2.39万辆的约74.5%。
中通客车是5家公司中唯一实现收入、利润、现金流齐升的企业。其前三季度营收59.37亿元,增长4.98%;归母净利润4.02亿元,增长45.36%;毛利率18.58%,提升1.46个百分点,仅次于宇通客车;经营现金流净额16.85亿元,增长274.85%。销量方面,中通客车前三季度累计销量1.12 万辆,同比增长24.41%,其中6米以上客车销量1.1万辆,市场份额12.68%,居行业第二。出口表现同样亮眼,前三季度7米以上大中型客车出口6446辆,同比增长28.56%,出口市场份额14.59%。
安凯客车、曙光股份承压
安凯客车前三季度增收不增利,出现亏损扩大。前三季度,安凯客车营收24.81亿元,增长1.45%;归母净利润由盈转亏至亏损4045万元,亏损同比扩大367.22%;扣非亏损5499万元,同比扩大90.71%。毛利率仅6.52%,同比下降1.49个百分点;第三季度单季毛利率仅为2.97%,同比下滑4.3个百分点。安凯客车前9个月总销量6193辆,同比增长1.66%。其中,累计销量中大型客车1789辆、同比降45.16%,中型客车3364辆、同比增80.96%,轻型客车1040辆、同比增7.11%。
从财报看,安凯客车财务费用从上年同期的-977.8万元转为603.4万元,同比大增161.71%,主要来自汇兑损失。安凯客车的出口占比较高,今年上半年的数据显示,其出口收入占比在2025年一度高达53.77%,今年上半年回落,但也达到49.97%,同时出口毛利率同步下降3.83个百分点至6.10%。费用方面,原材料成本占营业成本比重高达88%,管理费用同比增长18.15%,三费占营收比升至6.76%,在营收微增背景下进一步压缩利润空间。
曙光股份的压力更大。前三季度主营收入7.43亿元,同比下降36.6%;归母净利润亏损1.93亿元,扣非净利润亏损1.93亿元。曙光股份在财报中表示,营业收入减少主要受汽车市场内卷加剧、海外地缘冲突影响部分订单执行、整车客户迭代加速导致老产品需求下滑、新产品尚未弥补销量缺口,以及同期有400台非完整车辆实现销售等因素影响。曙光股份第三季度单季主营收入2.38亿元,同比下降22.5%;归母净利润亏损6620.82万元,毛利率仅1.88%,在行业内垫底。曙光股份1—9月累计销量671辆,同比下降45.93%。黄海客车是曙光股份旗下核心品牌之一,但今年经营压力明显。以2025年设计产能计算,前9月整车产能利用率仅1.61%。
尽管客车上市企业业绩表现不一,但面临相似的外部新机遇。目前,客车行业已经全面步入存量博弈阶段,并加速向电动化、智能化发展。老旧车辆更新补贴持续落地,6米以上新能源客车需求较强,是行业重要增量。同时,旅游市场复苏带动旅游客车需求,正在吸引乘客回流。谁能抓住这些新机遇将是决胜未来的关键。
同时,中国客车性价比高、新能源技术成熟,中东、拉美、独联体等地区订单增长明显,出口成为第二增长极。部分企业抓住出口机会,在销量下降情况下仍维持较高利润和毛利率。但值得注意的是,随着客车出海基数抬高增速已经放缓,如何在避免地缘政治风险、汇兑风险情况下实现加速出海,成为客车企业的共同课题。
挑战也同样存在。客车行业盈利模式已从过去的“补贴+公交放量”转向更市场化的竞争,国内持续盈利并不容易。从前三季度单车净利看,宇通最高,为10.29万元;中通为3.59万元;金龙仅0.98万元;安凯甚至单车亏损0.65万元。客车行业的利润仍在,但企业间的盈利差距已经拉大。
来源:腾讯新闻