一包不能拿开水泡的泡面,凭什么上了泡面的热搜。
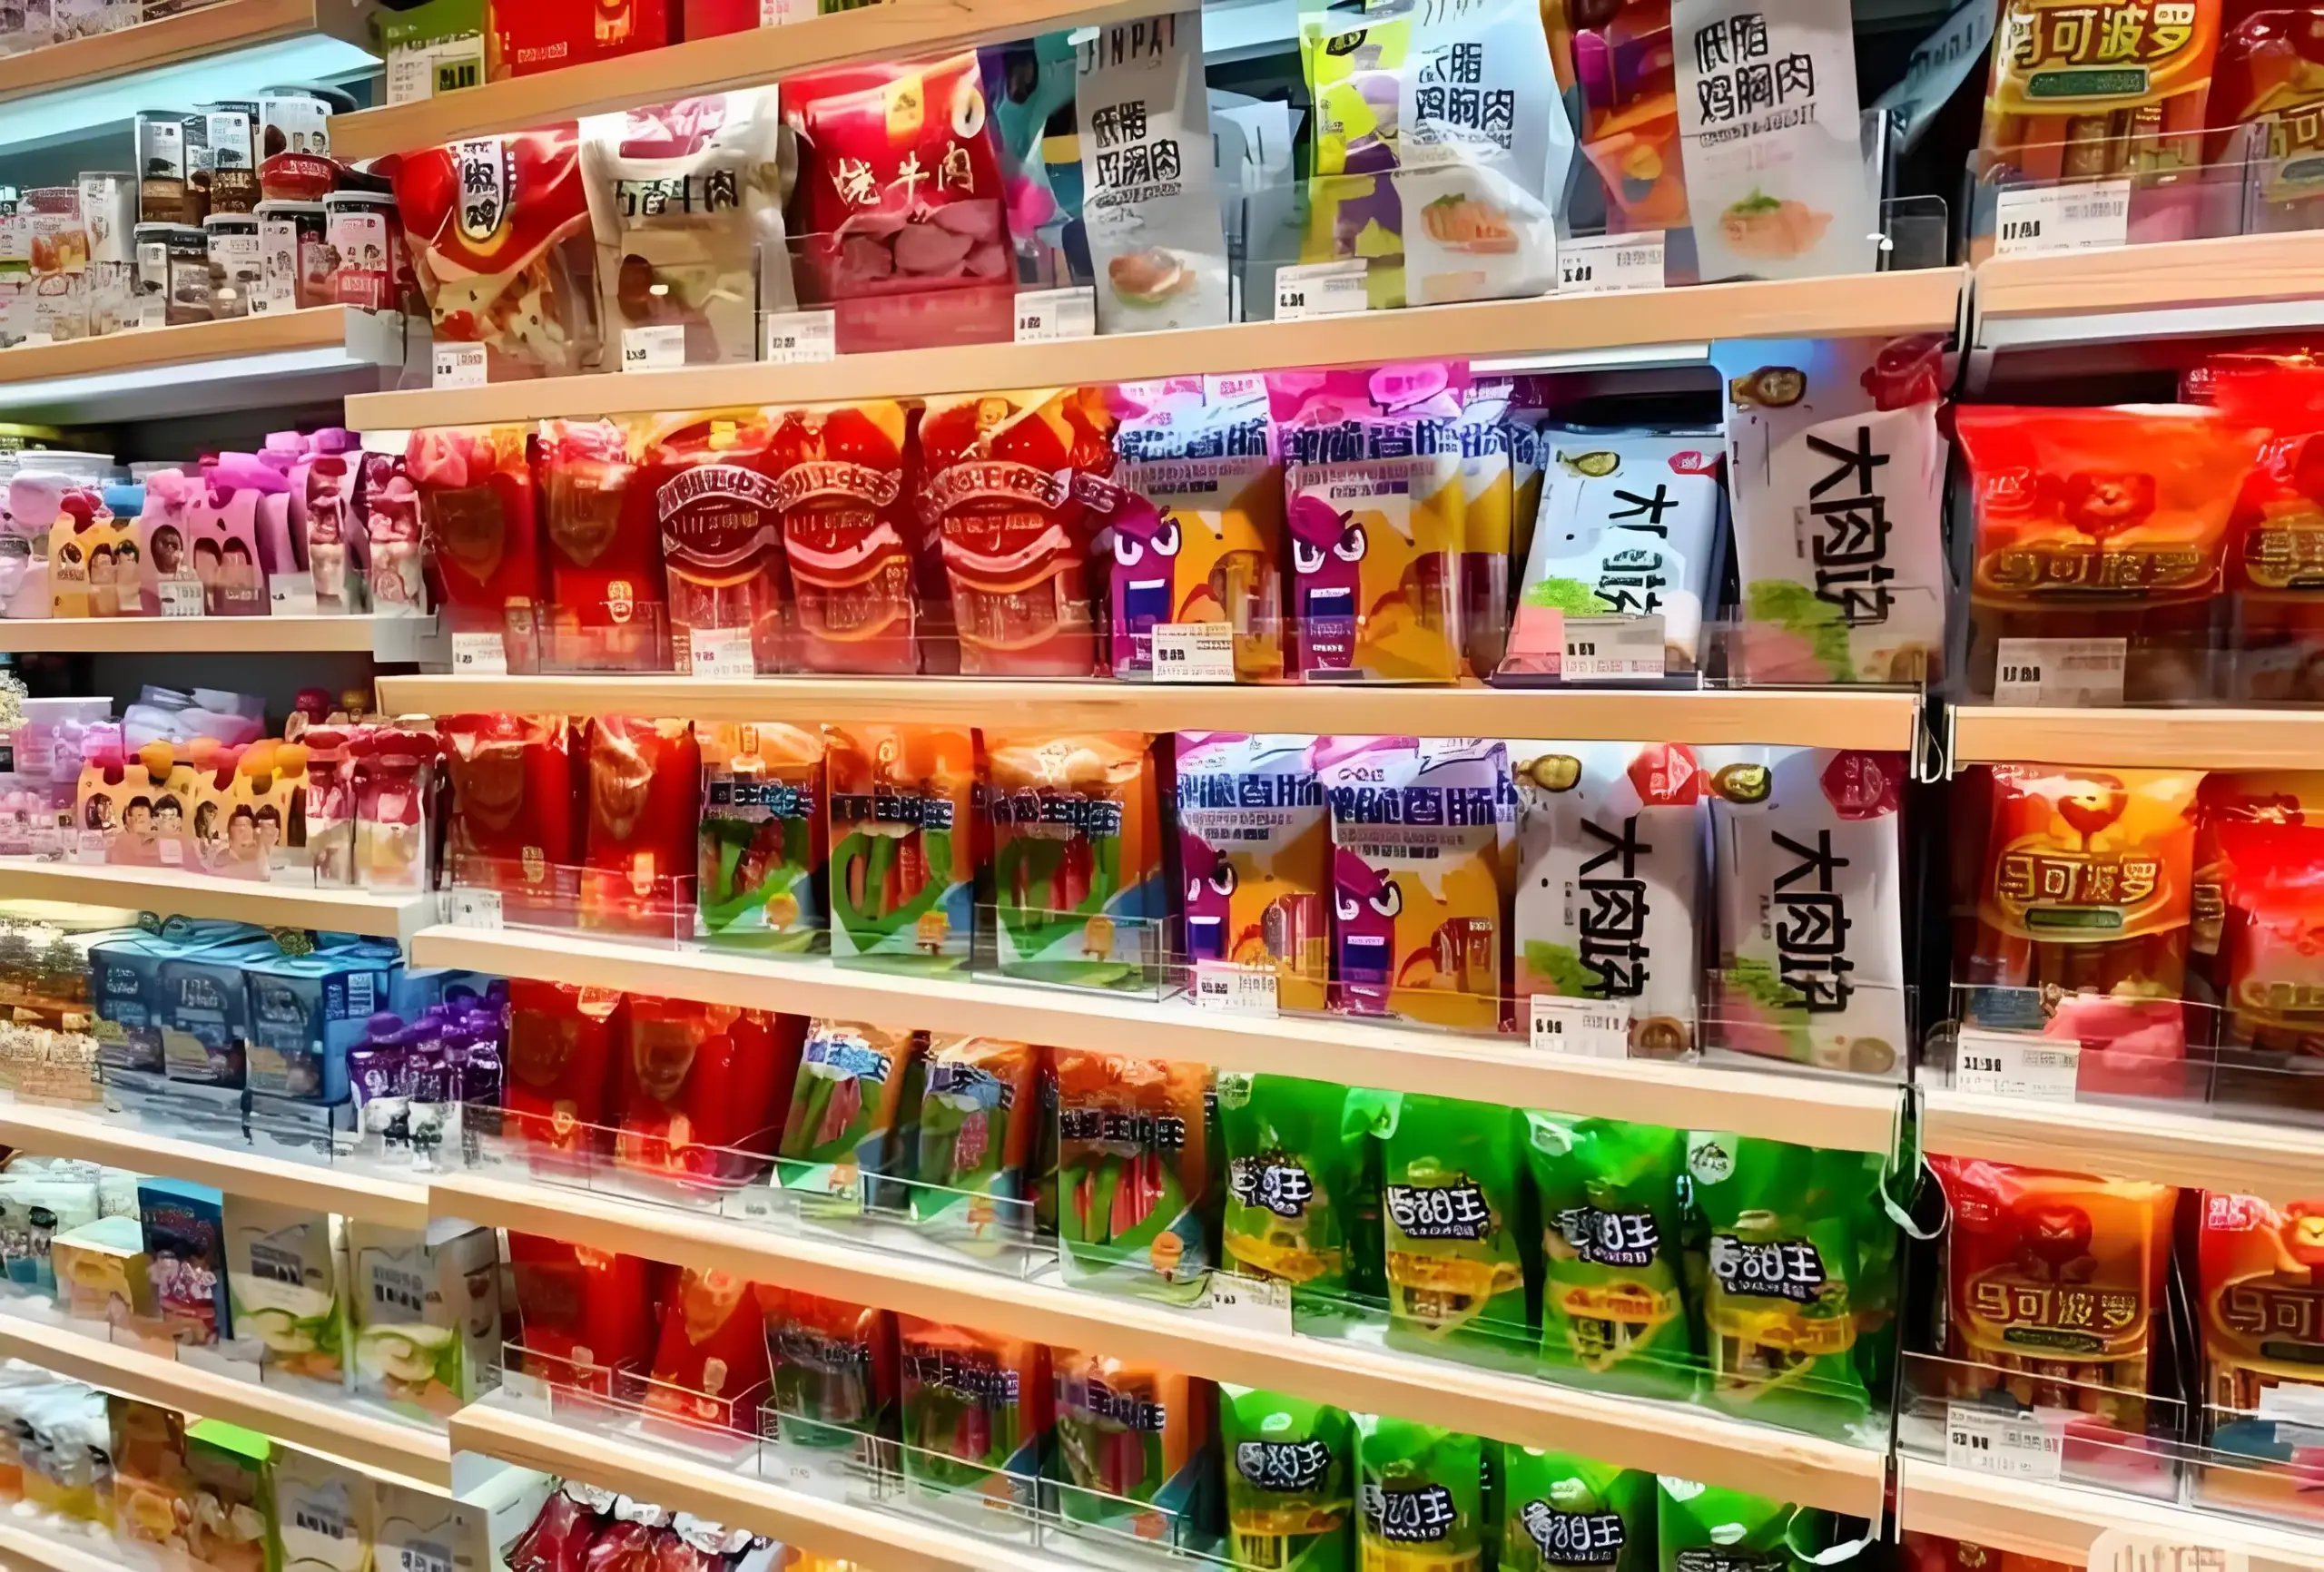
11月10日,两个话题一起上了热搜:“山姆现20元一包泡面”“3元一包的泡面推出79.9元高端款”。
79.9元,4包,一包19.98元。普通袋装泡面3元左右,差近7倍。
真正让这碗面显得不对劲的,不是价格。是它的用法:这包面不能拿开水泡,要下锅煮。
一包需要洗锅的泡面。
山姆这款叫“潮卤牛三宝牛肉面”,一袋258克。里面有卤制12小时以上的金钱肚、牛筋、牛腱,肉料总重超过60克;面饼是非油炸的微蒸鲜熟面。
60克整块肉,不是碎肉沫。这是实打实的成本。非油炸面饼的成本高于油炸面。再加上会员店渠道、季节限定、品牌联名,每一层都有加价。
康师傅的回应也很直接:这是山姆渠道的季节限定款,“以真材实料大块肉满足消费者的多元化需求”,并强调,“该产品为煮面,并非泡面”。
最后这半句,是整件事里最有意思的一句。
如果它真的不是泡面,它凭什么上“泡面”的热搜?
因为“泡面”这两个字,提供了一个价格锚。
3元的锚。有了这个锚,19.98元才有对比,“贵了近7倍”这个说法才成立,争议才起来,热搜才上得去。
如果它一开始就叫“速食牛肉面”,卖20元,没人会讨论。15到20元的速食面、牛肉粉、酸汤米线,货架上多得是。山姆自己就有:统一的满汉大餐牛肉河粉约15元一袋,有你一面红烧牛肉面约16元,山姆自有品牌台式红烧牛肉面约19元。
20元在这个价位带里,一点都不稀奇。稀奇的是它挂着“泡面”的招牌,挤在这群20元的产品中间,却让人想起3元的自己。
所以这20元里,有一部分不是买面、买肉,是买“品类命名的租金”。品牌借了“泡面”这个词的流量,也就背了“泡面”这个词的期待。
要看懂这碗面,得先看行业的账。
中国方便面需求量:2020年463.6亿份,2023年422.1亿份,2024年回升到438亿份,2025年432.7亿份。五年,少了三十多亿份。
2026年上半年更明显:马上赢对线下商超和便利店的监测显示,方便面类目销售额同比下降10.6%,出货量同比下降14.5%;同期新增SKU只有1522个,不到2025年同期的一半,是近三年的低点。
与此同时,价格在往上走。勤策消费研究的报告说,2020到2026年,中高端方便面年复合增长率11.6%,是低端产品的4.8倍;5元以上的价格带占比已经接近48%。
康师傅2026年上半年,方便面收入137.33亿元,同比增长2%;其中高价袋面52.59亿元,增长3.3%。
数字摆在一起就清楚了:总量在掉,单价在涨,营收还能微增。
 图为2020至2025年中国方便面需求量变化,口径为世界方便面协会统计。
这不是一个消费升级的故事。这是总量见顶之后,唯一还算得过来的增长方式——把每一包卖得更贵。
我一直觉得,高端速食真正卖的东西,和“方便”关系不大。
方便面最初解决的是时间问题。工厂替你把和面、切条、蒸煮、脱水都做完了,你只需要烧一壶水。它真正在卖的产品,是“省下来的那二十分钟”。
但20元这碗面,要你烧水、下锅、煮、等、洗锅。它省下的时间,比3元那包更少。
那它卖什么?
它卖一个场景:晚上十点,加班回家,不想等四十分钟的外卖,也不想随便糊弄。煮一锅面,切点葱,把肉包倒进去,看着汤滚起来。
这十五分钟里,你得到的不只是一顿饭,是“我今天没有敷衍自己”的确认。这是一种很便宜、也很有效的自我补偿。20元买一次,很多人愿意。
所以它不是“泡面涨价”,它是“一人食的仪式感,被压到了一个可以随手购买的价位”。
但这条路不是无限的。
5元以上占比接近48%,说明涨价这条路,消费者已经用钱投了票。10元档的汤达人、茄皇、满汉大餐,站住了。
20元以上,对手就换了。不再是3元的袋装面,是楼下面馆的一碗牛肉面,是外卖的满减套餐,是便利店的关东煮加饭团,是预制菜。
在那个赛场里,“非油炸面饼”和“60克牛三宝”不再是优势,只是入场券。
凌雁咨询分析师林岳有句话说得准:这款面引发争议,是“两套价格体系冲撞”——它已经是需要煮的带肉速食面,但“泡面”的标签把它拉回了旧的参照系。这个参照系,既是它的传播资产,也是它的定价天花板。
“该产品为煮面,并非泡面。”
这句话在法律上没毛病,在传播上很危险。
因为一旦承认自己不是泡面,它就要放弃“泡面”带来的所有便利:搜索词、货架位置、消费者的条件反射。
更要紧的是,它就得接受另一套评价标准。消费者会问:既然你不是泡面,那你凭什么比面馆的牛肉面便宜得不够多?
它不敢真离开“泡面”。所以它还在货架上。
3元那包,卖的是一段时间。20元这包,卖的是一种心情。两样都值钱。只是当一个品类开始靠“心情”卖货,说明它能省下的时间,已经不多了。
方便面高端化的终点,也许不是更贵,而是有一天它真的不再需要“方便”这两个字。在那之前,它还得继续背着这个名字走路——一边说我不是,一边靠它被人看见。