
11月11日,上汽乘用车宣布,截至11月初,2026年内累计销量突破100万辆,为品牌历史首次。乘联会数据显示,其1至10月其狭义乘用车批发销量99.14万辆,同比增长43.8%,在厂商批发榜中位列第五,前五名中其余四家均含合资板块;10月单月销售12.39万辆,同比增长32.7%,自4月起连续7个月的月销超过10万辆。
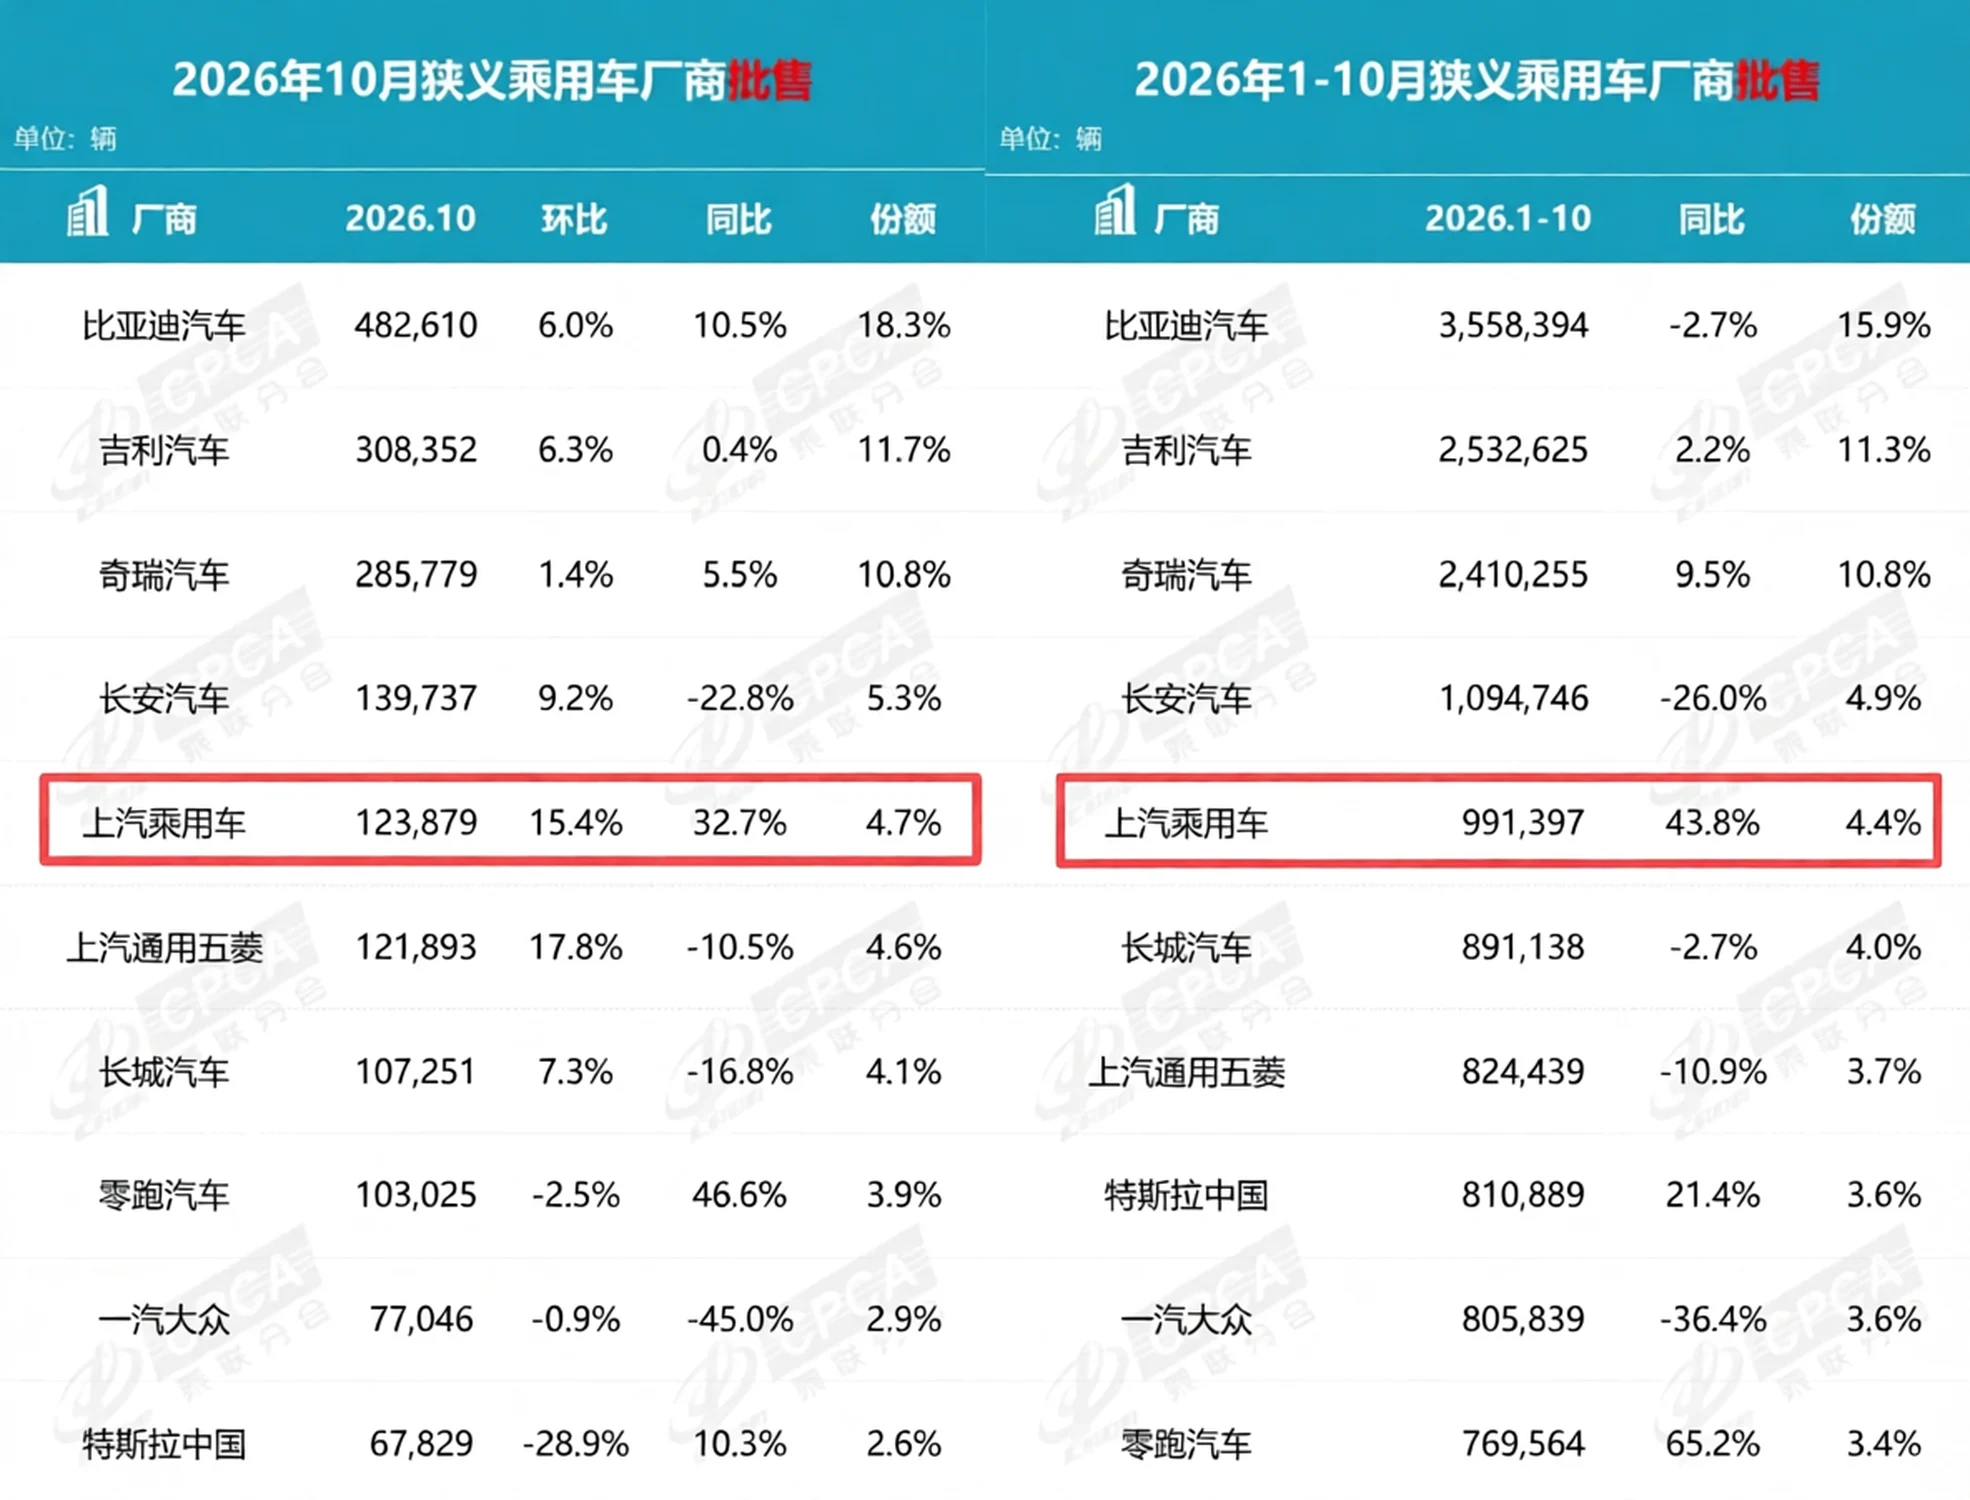
比较特别的是,上汽乘用车的这个数字出现在一个收缩的年份。10月全国乘用车零售164.3万辆,同比下降27.1%,1至10月累计零售1497.8万辆,同比下降22.3%。同期已越过百万辆线的四家车企,同比分别为-2.7%、2.2%、9.5%和-26.0%,上汽乘用车的增速比其中第二名高出34.3个百分点。
比总量更值得看的是结构。1至10月新能源累计销量49.15万辆,同比增长157.6%,在乘联会TOP10厂商中增速居首;新能源渗透率从1月的36.4%升至10月的61.7%,10个月抬升25.3个百分点。增量主体已从燃油车切换到新能源。
这一轮兑现的起点在2025年:年初,荣威与MG的自主品牌资源被整合为一体化运营体系;年末销售公司成立,打通产品与用户运营。机制上是三件事——用户需求前置到产品立项,营销与产品团队以“红蓝对抗”校验核心价值,上市后按用户反馈迭代。技术侧依托集团供应链与整零协同,一体式热管理、半固态电池、AI原生架构与座舱得以进入10万至20万元的主流价位。
荣威走的是向上。借品牌20周年,荣威从“互联网汽车先行者”转向AI原生,联合火山引擎推出家越序列,首发CPP AI原生架构。家越07于10月23日上市,限时权益价11.98万至14.48万元,上市1分53秒大定破万,预售小订累计51,827辆;11月1日开启交付,首周5000辆,订单七成以上来自有娃家庭。
MG走的是向宽。8月上市的MG 07把800V平台、5C超充、845公里续航、Momenta R7智驾与mCDC电磁悬架压进15万元级轿跑,补贴价10.59万至15.69万元;上市1分57秒大定破万,20天锁单4.2万辆,10月交付12,393辆。MG4稳住基本盘,全球累计销量超52.5万辆,国内连续13个月月销过万,10月销售15,503辆。
海外则是另一条腿。前10个月上汽海外销售132.8万辆,同比增长54%,欧洲为最大海外市场;MG品牌1至10月欧洲销售超32万辆,同比增长24.7%,9月在英国单月突破1.8万辆,德国MG4 EV Urban累计订单破1.6万辆。海外体量摊薄成本,成熟市场的标准反向倒逼质量。
一款车热销可以是偶然,几款车接连热销通常只能由体系解释。从前10个月看,增长由新能源产品与海外市场两处支撑,而非单一车型拉动。上汽乘用车方面表示,下一步将围绕用户需求推进,向下一个百万辆目标走。
来源:澎湃新闻