
记者 濮振宇
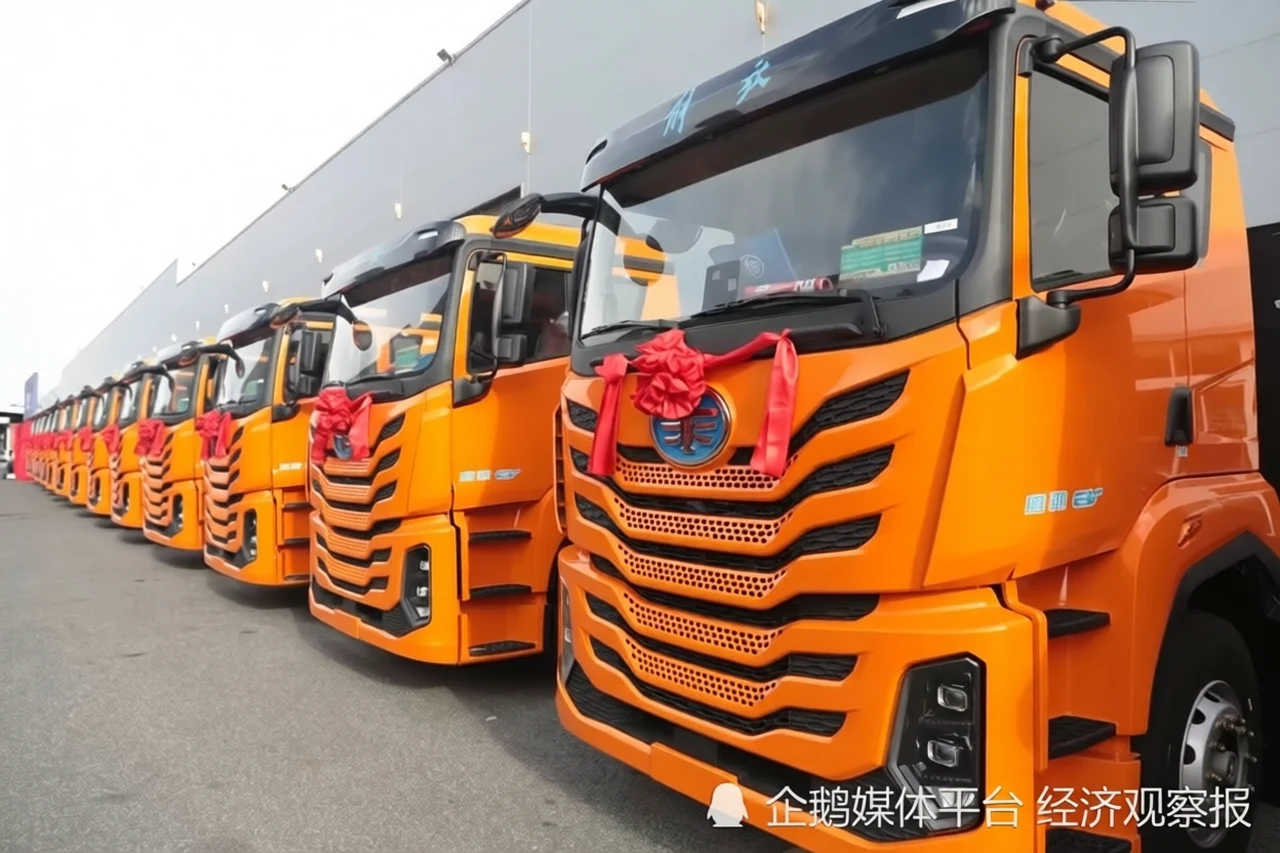
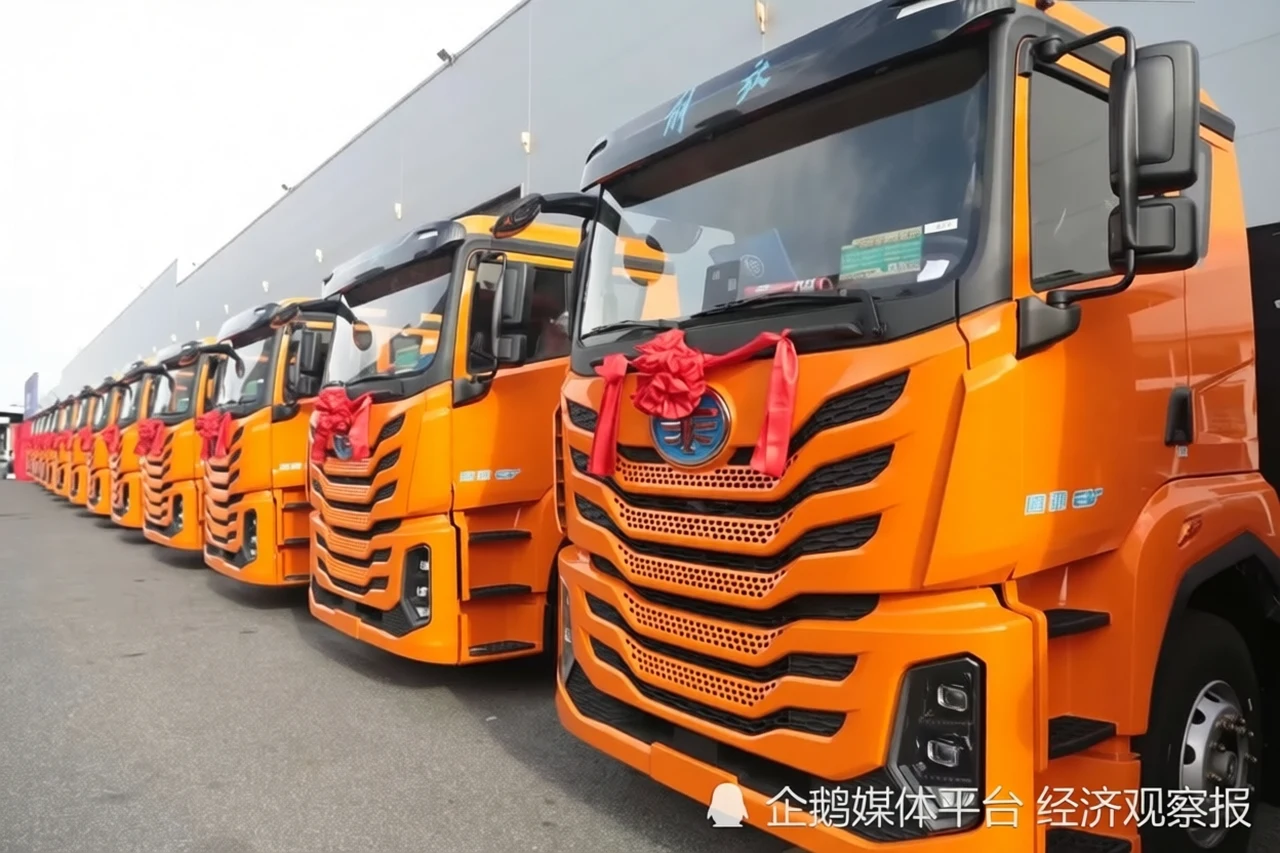
2026年的燃气重卡(主要为LNG液化天然气重卡)市场,走出了一条先高后低的抛物线。
3月,国内燃气重卡交强险终端实销3.20万辆,同比增长48%,不仅刷新了史上最佳3月纪录,在燃气重卡月度销量上也仅次于2019年6月的3.91万辆。4月热度延续,燃气重卡终端销量再度突破3万辆。
但到了9月,燃气重卡实销仅7263辆,同比下降69%,同比降幅较8月的62%进一步扩大。当月燃气重卡在重卡终端实销中的份额萎缩至11.05%,与3月的36.50%相比,半年间失去了超过25个百分点。
为何一季度还是重卡市场的增长引擎,三季度就回落了?
气价与油价的变化
通常而言,LNG车型购置成本要高于柴油车型。一季度燃气重卡的热销,建立在油气价差被拉至历史高位的背景之下。
2026年2月,国内LNG平均气价已降至3800元/吨上下,而柴油价格在地缘政治因素推动下持续攀升。按当时的运营成本测算,柴油重卡每公里燃料成本约2至2.5元,LNG重卡约1.8至2.2元,一辆年运营15万公里的燃气重卡相比柴油车每年可节省燃料成本近10万元。
2026年3月,中东局势骤然升级,霍尔木兹海峡通行受阻,直接影响了全球天然气市场的定价。根据卓创资讯的测算,3月以来,国内LNG均价从3000元/吨区间飙升至3538元/吨,月涨幅超13%,部分沿海接收站报价突破4400元/吨。到4月末,LNG出厂价已突破6000元/吨,5月均价超过6200元/吨。
作为燃气重卡的竞争对手,柴油重卡所依赖的柴油价格不升反降。2026年4月21日,成品油价迎来年内首降,柴油每吨下调530元。6月19日,柴油再度下调495元/吨,全国多数地区柴油价格回落至7.7至7.9元/升。
金联创数据显示,到了8月,LNG均价虽回落至约5600元/吨,北方多地加注价格降到不足6元/公斤,但众多民营加油站柴油价格最低只有每升5元多(一升柴油约0.85公斤)。9月气价再度反弹至超过6100元/吨,北方多地加注价格在月底涨到6.4元/公斤左右。
“油气价差从年初2.5至3元的‘黄金窗口’,压缩到只剩几毛,部分区域甚至倒挂(加气比加油还贵)。燃气重卡‘省油钱’的核心卖点被抵消,回本周期从1年拉长到3年,本就价格敏感的用户要么观望,要么停运,订单直接冻结。”中国企业资本联盟副理事长柏文喜对经济观察报记者说。
LNG份额流向新能源
从市场份额来看,燃气重卡在油气价差逆转后释放出来的置换需求,并没有完全被柴油重卡接住,而是很大一部分被新能源重卡拿走了。
卓创资讯交强险实销口径数据显示,2026年1至9月,柴油重卡和LNG重卡的平均渗透率分别为40.76%和21.7%,同比均有所下滑,而新能源重卡累计销售22.64万辆,同比增长64%,渗透率达到37.23%,同比提高13.17个百分点。
新能源重卡渗透率快速提升,背后是政策的支撑。2025年12月30日,国家发展改革委、财政部在2026年“两新”政策通知中已定调:支持老旧营运货车报废更新,优先支持更新为电动货车。
2026年5月,交通运输部办公厅等四部门联合印发的实施细则进一步将此要求细化:直接向地方安排超长期特别国债资金支持老旧营运货车报废更新,除继续支持报废国四及以下排放标准营运货车(包含柴油、天然气货车)更新为低排放货车外,应优先支持更新为电动货车,并明确要求各地预留必要规模的补贴资金,重点用于支持更新为电动货车。
2026年6月,交通运输部等11部门联合发布的《推动新能源重卡规模化应用实施方案》,将纯电动、氢燃料电池重卡列为规模化应用核心,LNG重卡未被纳入重点推广范畴。
2025年,新能源重卡销量23.11万辆,同比增长182%,全年渗透率约29%。2026年8月,新能源重卡终端实销2.68万辆,同比增长51%,渗透率达到47.43%。9月,新能源重卡终端实销3.31万辆,同比增长37%,渗透率突破50%。
上半年、下半年
2026年上半年,五家头部重卡企业都实现了销量增长。第一商用车网援引的交强险终端数据显示,中国重汽销售重卡188509辆,同比增长26.69%,居行业第一;一汽解放116357辆,同比增长18.11%;陕汽集团100031辆,同比增长12.05%;东风汽车97246辆,同比增长11.54%;北汽福田90029辆,同比增长35.31%。
其中,多家企业的销量增长得益于燃气重卡。上半年,一汽解放销售燃气重卡3.26万辆,同比增长25%;中国重汽2.59万辆,同比增长35%;东风商用车1.65万辆,同比下降5%;北汽福田1.64万辆,同比增长53%;陕汽集团1.31万辆,同比下降11%。
进入9月,随着燃气重卡市场走向低迷,头部企业的重卡整体销量也普遍下滑。其中,中国重汽销售28348辆,一汽解放销售18545辆,陕汽集团销售15095辆,北汽福田销售12151辆,东风商用车销售11114辆,仅中国重汽销量同比增长1.16%,其余四家均同比下降。
当燃气重卡的价差红利退潮、难以带来新的增量,重卡企业普遍将目光锁定新能源重卡以及出口两个方向。但各家的侧重点有所不同。
一汽解放在2026年定下了整车销量32万辆的目标,其中新能源7.5万辆、海外整车8万辆,海外销量占比约总销量的四分之一。上半年,一汽解放推出J6V Pro、CTB换电重卡等新品,在深圳、杭州等地批量交付换电牵引车,海外端则召开专门合作伙伴大会,以皮卡和小卡新板块寻求增量。
中国重汽的缓冲来自出口的纵深。上半年,中国重汽重卡出口超10万辆,在18.9万辆总销量中占比超一半,出口的高毛利业务为其对冲了国内燃气重卡下滑的影响。中国重汽的计划是进一步扩大海外组装与服务网络,巩固出口优势,同时其产品端已经铺开全场景新能源矩阵,以“场景化TCO最优方案”争夺集团用户。
陕汽集团的应对姿态更为激进,其2026年喊出的目标是在新能源赛道“保二争一”,并将新能源车销量锚定为总销量的40%。在产品端,陕汽集团6月推出适配西南山地的X5000E长续航新能源系列,联动潍柴打造“动力+整车”一体化方案,在矿山、钢厂等重载场景做定制化推介,并推出“车—站—储”一体化解决方案来补齐渠道短板。
北汽福田是头部企业中燃气重卡销量位次唯一提升的一家,其1至9月燃气重卡销量反超陕汽集团跻身行业第四。为应对燃气重卡下滑的影响,北汽福田也从新能源和出口两方面发力,其2026年的目标是商用车新能源和出口“双20万辆”,新能源重卡上半年已销售1.4万辆,同比大增49.7%,欧曼品牌形成了燃油、LNG、纯电、氢燃料的全场景矩阵。
东风商用车的应对同样指向出口:海外销量占比超过30%,并启动“扬帆工程”推进海外布局,新能源端依托东风商用车与东风柳汽的协同,在纯电和氢燃料产品上做批量交付。
燃气重卡的未来
2026年的骤冷并不意味着燃气重卡正在退出重卡市场。国家信息中心信息化和产业发展部副部长谢国平公开表示,“十五五”时期预计天然气重卡与传统燃油重卡、新能源重卡仍将形成三足鼎立的发展局面。
从季节性规律看,四季度供暖季结束后LNG价格存在回落窗口。一汽解放在2026年10月底的机构调研中给出的判断是:“天然气价格短期易受多种因素扰动,四季度受供暖影响价差大概率收窄,2027年价差中枢有望小幅修复。”
在传统认知中,电动重卡高频出现在港口、钢厂、矿山短倒场景,日均里程多在300公里以内,LNG重卡则牢牢占据气源丰富的中长途干线牵引车市场,柴油重卡退守超长干线、极寒工况和海外市场。
电动重卡在长途干线场景的一大短板是补能。在长途干线物流和固定线路运输场景中,加气站网络相对成熟、线路固定、货源稳定,而充电站和换电站的数量还较为稀少。
但现阶段,电动重卡已开始向燃气重卡的基本盘渗透,越来越多企业试图解决长途干线场景的充电痛点。例如,宁德时代主导的骐骥换电体系规划2027年建成2000座换电站,实现全国高速主干网全覆盖,与国家“5射4纵5横”零碳公路廊道同向推进。
近日,北汽福田宣布发起超充产业生态联盟,联合宁德时代、欣旺达、特来电、湖南京能等合作伙伴,聚焦设备研发、技术共创、场站建设、能源运营开展全链条合作,规划落地5000座标准化超充综合场站。
此外,混动车型虽然在乘用车市场已经成为主流选择之一,但在重卡市场还处于起步阶段。2026年1月,混动重卡终端销量约147辆,同比增长259%。2026年6月,插电式混动重卡销量约305辆,同比增长超过300%。
混动技术与燃汽重卡结合后的“气电混”方案,成为行业的新方向之一。例如,中国重汽黄河H7电增程牵引车配备了400kWh大电池和1000升LNG气瓶,支持纯电、增程、混合模式切换,综合续航超过1000公里。福田欧曼全新一代混动重卡同时涵盖HEV和PHEV两种动力类型,以及油电混和气电混两种能源方案。
来源:腾讯新闻