
記者 濮振宇
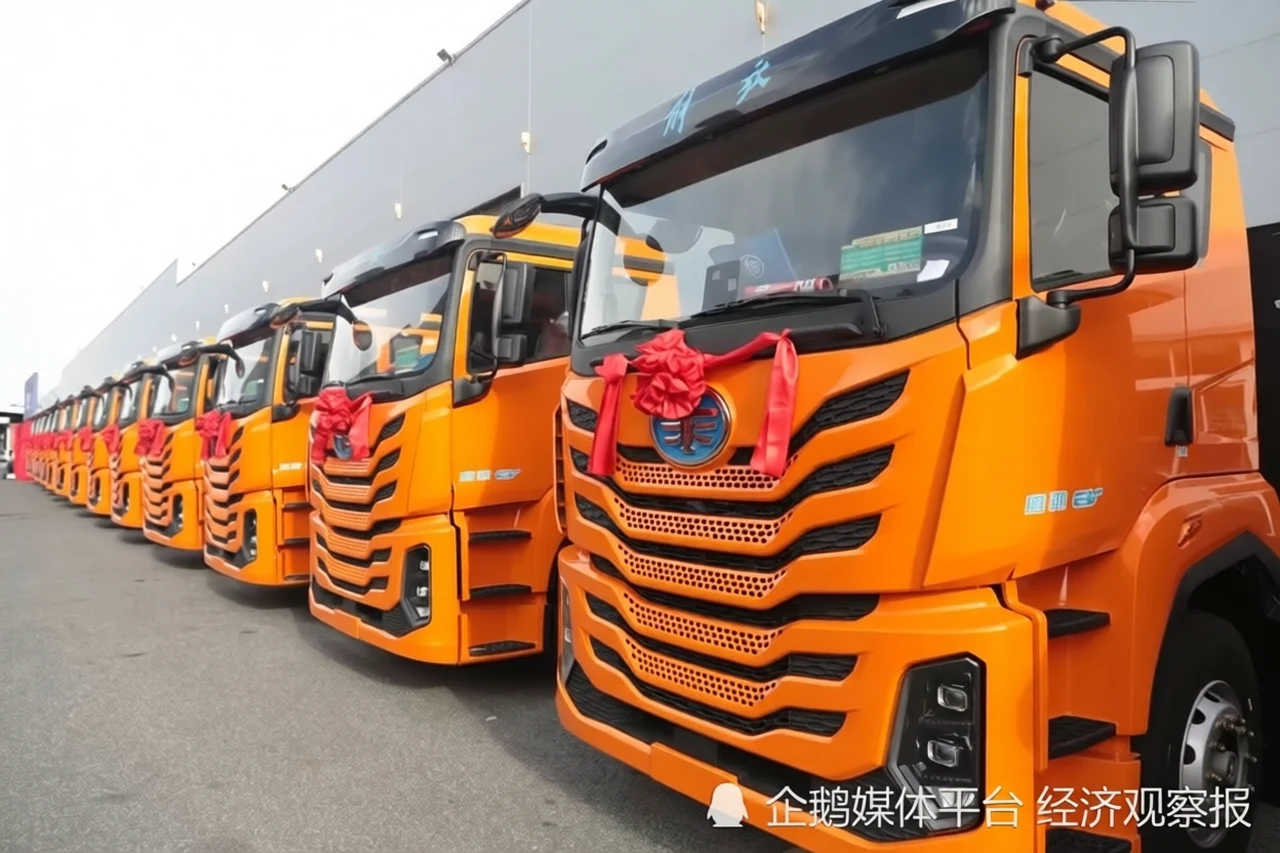
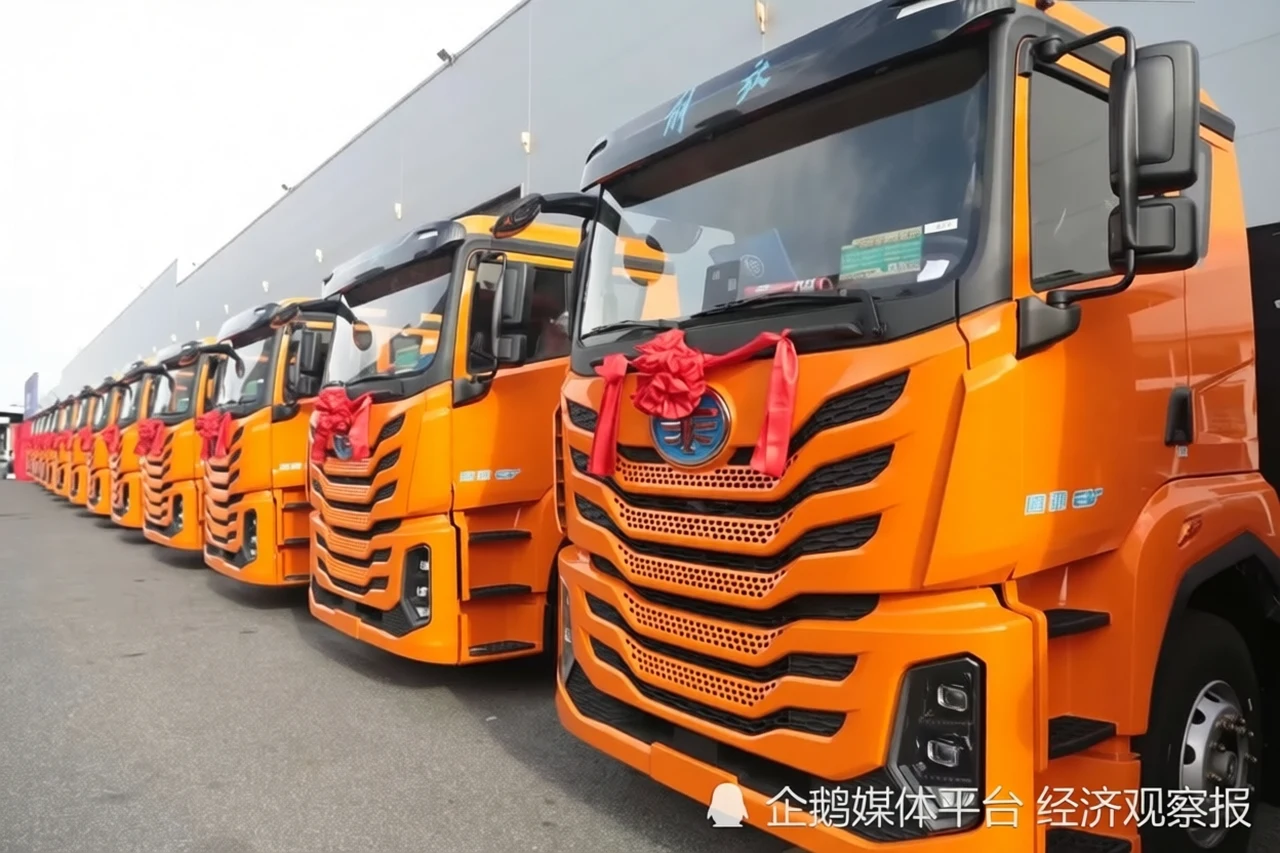
2026年的燃氣重卡(主要為LNG液化天然氣重卡)市場,走出了一條先高後低的拋物線。
3月,國內燃氣重卡交強險終端實銷3.20萬輛,同比增長48%,不僅刷新了史上最佳3月紀錄,在燃氣重卡月度銷量上也僅次於2019年6月的3.91萬輛。4月熱度延續,燃氣重卡終端銷量再度突破3萬輛。
但到了9月,燃氣重卡實銷僅7263輛,同比下降69%,同比降幅較8月的62%進一步擴大。當月燃氣重卡在重卡終端實銷中的份額萎縮至11.05%,與3月的36.50%相比,半年間失去了超過25個百分點。
為何一季度還是重卡市場的增長引擎,三季度就回落了?
氣價與油價的變化
通常而言,LNG車型購置成本要高於柴油車型。一季度燃氣重卡的熱銷,建立在油氣價差被拉至歷史高位的背景之下。
2026年2月,國內LNG平均氣價已降至3800元/噸上下,而柴油價格在地緣政治因素推動下持續攀升。按當時的運營成本測算,柴油重卡每公里燃料成本約2至2.5元,LNG重卡約1.8至2.2元,一輛年運營15萬公里的燃氣重卡相比柴油車每年可節省燃料成本近10萬元。
2026年3月,中東局勢驟然升級,霍爾木茲海峽通行受阻,直接影響了全球天然氣市場的定價。根據卓創資訊的測算,3月以來,國內LNG均價從3000元/噸區間飆升至3538元/噸,月漲幅超13%,部分沿海接收站報價突破4400元/噸。到4月末,LNG出廠價已突破6000元/噸,5月均價超過6200元/噸。
作為燃氣重卡的競爭對手,柴油重卡所依賴的柴油價格不升反降。2026年4月21日,成品油價迎來年內首降,柴油每噸下調530元。6月19日,柴油再度下調495元/噸,全國多數地區柴油價格回落至7.7至7.9元/升。
金聯創數據顯示,到了8月,LNG均價雖回落至約5600元/噸,北方多地加註價格降到不足6元/公斤,但眾多民營加油站柴油價格最低只有每升5元多(一升柴油約0.85公斤)。9月氣價再度反彈至超過6100元/噸,北方多地加註價格在月底漲到6.4元/公斤左右。
“油氣價差從年初2.5至3元的‘黃金窗口’,壓縮到只剩幾毛,部分區域甚至倒掛(加氣比加油還貴)。燃氣重卡‘省油錢’的核心賣點被抵消,回本週期從1年拉長到3年,本就價格敏感的用戶要麼觀望,要麼停運,訂單直接凍結。”中國企業資本聯盟副理事長柏文喜對經濟觀察報記者說。
LNG份額流向新能源
從市場份額來看,燃氣重卡在油氣價差逆轉後釋放出來的置換需求,並沒有完全被柴油重卡接住,而是很大一部分被新能源重卡拿走了。
卓創資訊交強險實銷口徑數據顯示,2026年1至9月,柴油重卡和LNG重卡的平均滲透率分別為40.76%和21.7%,同比均有所下滑,而新能源重卡累計銷售22.64萬輛,同比增長64%,滲透率達到37.23%,同比提高13.17個百分點。
新能源重卡滲透率快速提升,背後是政策的支撐。2025年12月30日,國家發展改革委、財政部在2026年“兩新”政策通知中已定調:支持老舊營運貨車報廢更新,優先支持更新為電動貨車。
2026年5月,交通運輸部辦公廳等四部門聯合印發的實施細則進一步將此要求細化:直接向地方安排超長期特別國債資金支持老舊營運貨車報廢更新,除繼續支持報廢國四及以下排放標準營運貨車(包含柴油、天然氣貨車)更新為低排放貨車外,應優先支持更新為電動貨車,並明確要求各地預留必要規模的補貼資金,重點用於支持更新為電動貨車。
2026年6月,交通運輸部等11部門聯合發佈的《推動新能源重卡規模化應用實施方案》,將純電動、氫燃料電池重卡列為規模化應用核心,LNG重卡未被納入重點推廣範疇。
2025年,新能源重卡銷量23.11萬輛,同比增長182%,全年滲透率約29%。2026年8月,新能源重卡終端實銷2.68萬輛,同比增長51%,滲透率達到47.43%。9月,新能源重卡終端實銷3.31萬輛,同比增長37%,滲透率突破50%。
上半年、下半年
2026年上半年,五家頭部重卡企業都實現了銷量增長。第一商用車網援引的交強險終端數據顯示,中國重汽銷售重卡188509輛,同比增長26.69%,居行業第一;一汽解放116357輛,同比增長18.11%;陝汽集團100031輛,同比增長12.05%;東風汽車97246輛,同比增長11.54%;北汽福田90029輛,同比增長35.31%。
其中,多家企業的銷量增長得益於燃氣重卡。上半年,一汽解放銷售燃氣重卡3.26萬輛,同比增長25%;中國重汽2.59萬輛,同比增長35%;東風商用車1.65萬輛,同比下降5%;北汽福田1.64萬輛,同比增長53%;陝汽集團1.31萬輛,同比下降11%。
進入9月,隨著燃氣重卡市場走向低迷,頭部企業的重卡整體銷量也普遍下滑。其中,中國重汽銷售28348輛,一汽解放銷售18545輛,陝汽集團銷售15095輛,北汽福田銷售12151輛,東風商用車銷售11114輛,僅中國重汽銷量同比增長1.16%,其餘四家均同比下降。
當燃氣重卡的價差紅利退潮、難以帶來新的增量,重卡企業普遍將目光鎖定新能源重卡以及出口兩個方向。但各家的側重點有所不同。
一汽解放在2026年定下了整車銷量32萬輛的目標,其中新能源7.5萬輛、海外整車8萬輛,海外銷量佔比約總銷量的四分之一。上半年,一汽解放推出J6V Pro、CTB換電重卡等新品,在深圳、杭州等地批量交付換電牽引車,海外端則召開專門合作伙伴大會,以皮卡和小卡新板塊尋求增量。
中國重汽的緩衝來自出口的縱深。上半年,中國重汽重卡出口超10萬輛,在18.9萬輛總銷量中佔比超一半,出口的高毛利業務為其對沖了國內燃氣重卡下滑的影響。中國重汽的計劃是進一步擴大海外組裝與服務網絡,鞏固出口優勢,同時其產品端已經鋪開全場景新能源矩陣,以“場景化TCO最優方案”爭奪集團用戶。
陝汽集團的應對姿態更為激進,其2026年喊出的目標是在新能源賽道“保二爭一”,並將新能源車銷量錨定為總銷量的40%。在產品端,陝汽集團6月推出適配西南山地的X5000E長續航新能源系列,聯動濰柴打造“動力+整車”一體化方案,在礦山、鋼廠等重載場景做定製化推介,並推出“車—站—儲”一體化解決方案來補齊渠道短板。
北汽福田是頭部企業中燃氣重卡銷量位次唯一提升的一家,其1至9月燃氣重卡銷量反超陝汽集團躋身行業第四。為應對燃氣重卡下滑的影響,北汽福田也從新能源和出口兩方面發力,其2026年的目標是商用車新能源和出口“雙20萬輛”,新能源重卡上半年已銷售1.4萬輛,同比大增49.7%,歐曼品牌形成了燃油、LNG、純電、氫燃料的全場景矩陣。
東風商用車的應對同樣指向出口:海外銷量佔比超過30%,並啟動“揚帆工程”推進海外佈局,新能源端依託東風商用車與東風柳汽的協同,在純電和氫燃料產品上做批量交付。
燃氣重卡的未來
2026年的驟冷並不意味著燃氣重卡正在退出重卡市場。國家信息中心信息化和產業發展部副部長謝國平公開表示,“十五五”時期預計天然氣重卡與傳統燃油重卡、新能源重卡仍將形成三足鼎立的發展局面。
從季節性規律看,四季度供暖季結束後LNG價格存在回落窗口。一汽解放在2026年10月底的機構調研中給出的判斷是:“天然氣價格短期易受多種因素擾動,四季度受供暖影響價差大概率收窄,2027年價差中樞有望小幅修復。”
在傳統認知中,電動重卡高頻出現在港口、鋼廠、礦山短倒場景,日均里程多在300公里以內,LNG重卡則牢牢佔據氣源豐富的中長途幹線牽引車市場,柴油重卡退守超長幹線、極寒工況和海外市場。
電動重卡在長途幹線場景的一大短板是補能。在長途幹線物流和固定線路運輸場景中,加氣站網絡相對成熟、線路固定、貨源穩定,而充電站和換電站的數量還較為稀少。
但現階段,電動重卡已開始向燃氣重卡的基本盤滲透,越來越多企業試圖解決長途幹線場景的充電痛點。例如,寧德時代主導的騏驥換電體系規劃2027年建成2000座換電站,實現全國高速主幹網全覆蓋,與國家“5射4縱5橫”零碳公路廊道同向推進。
近日,北汽福田宣佈發起超充產業生態聯盟,聯合寧德時代、欣旺達、特來電、湖南京能等合作伙伴,聚焦設備研發、技術共創、場站建設、能源運營開展全鏈條合作,規劃落地5000座標準化超充綜合場站。
此外,混動車型雖然在乘用車市場已經成為主流選擇之一,但在重卡市場還處於起步階段。2026年1月,混動重卡終端銷量約147輛,同比增長259%。2026年6月,插電式混動重卡銷量約305輛,同比增長超過300%。
混動技術與燃汽重卡結合後的“氣電混”方案,成為行業的新方向之一。例如,中國重汽黃河H7電增程牽引車配備了400kWh大電池和1000升LNG氣瓶,支持純電、增程、混合模式切換,綜合續航超過1000公里。福田歐曼全新一代混動重卡同時涵蓋HEV和PHEV兩種動力類型,以及油電混和氣電混兩種能源方案。
來源:騰訊新聞