
先進製造業·導讀
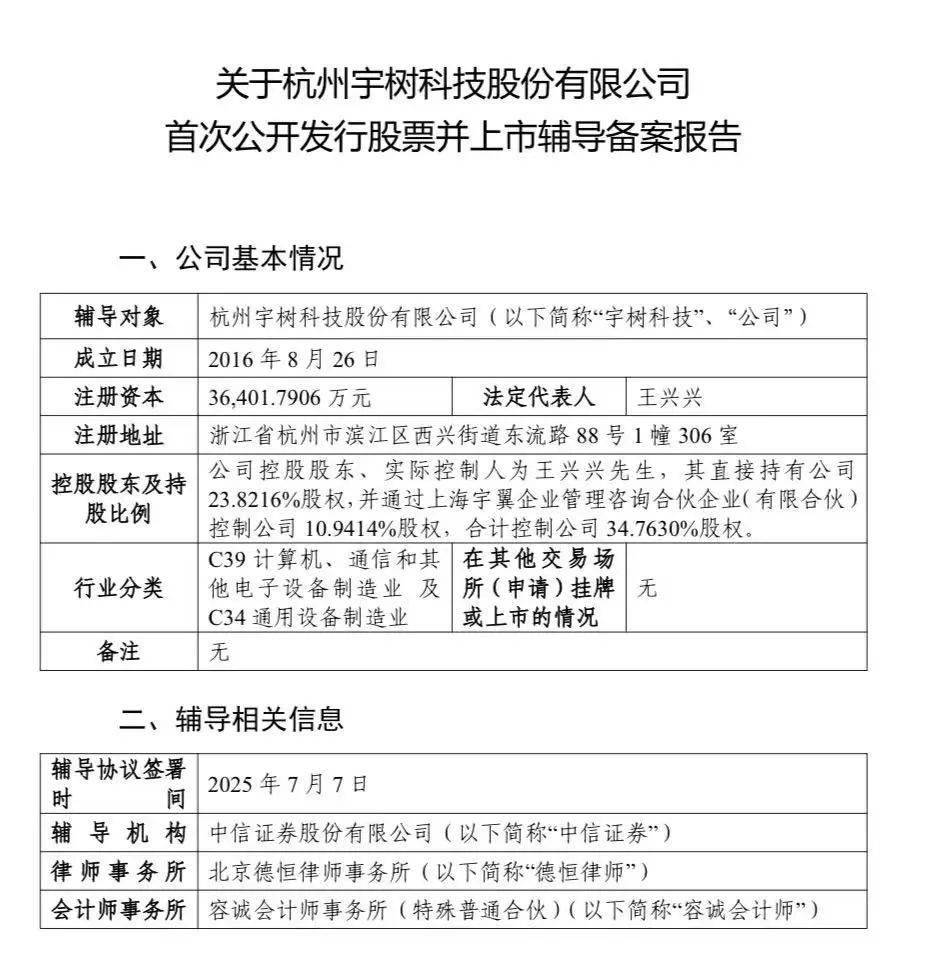
7 月 18 日,中國證監會官網信息顯示,杭州宇樹科技股份有限公司(下稱 “宇樹科技”)已在浙江證監局完成輔導備案,輔導機構為中信證券。這一動作標誌著這家深耕機器人領域的企業正式啟動資本化進程,成為資本市場焦點,向 “A 股人形機器人第一股” 發起衝擊。
根據備案報告,宇樹科技控股股東、實際控制人為王興興,其直接持有公司 23.8216% 股權,並通過上海宇翼企業管理諮詢合夥企業(有限合夥)控制 10.9414% 股權,合計控制公司 34.7630% 股權。
宇樹科技成立於2016年,是國內人形機器人領域最受關注的創業企業之一。創始人兼CEO王興興研究機器狗起家,專注硬件研發,早期以四足機器人為核心方向。2018年,公司推出首款消費級四足機器人“UnitreeGo1”,售價僅為國際同類產品的1/5,憑藉高性價比實現年銷量突破1萬臺,成為全球首個實現四足機器人量產的企業。2021年,工業級巡檢機器人“UnitreeB2”切入電力、礦山、油氣等領域,憑藉“自主導航+多傳感器融合”能力,將傳統人工巡檢效率提升3倍,故障率降低60%,迅速獲得市場認可。
2023年起,宇樹科技加碼人形機器人佈局,2024年推出的通用人形機器人G1以9.9萬元起售價突破行業造價瓶頸,2025年初上線的UnitreeH1和G1兩款人形機器人迅速售罄,商業化進程顯著加速。截至2024年,其產品已進入全球60多個國家,服務於特斯拉、國家電網、亞馬遜等200餘家企業客戶,消費級與工業級產品營收佔比約為3:7,年複合增長率超80%。
在市場佈局上,宇樹科技構建了“直銷+渠道+生態合作”的全球化銷售網絡:國內與京東、蘇寧等合作覆蓋消費市場;海外通過亞馬遜及線下代理商進入歐美日韓等主力市場;同時與寶馬、殼牌等企業共建“機器人+行業”解決方案,進一步拓展市場空間。
資本青睞:120億估值背後的邏輯
啟動上市輔導前,宇樹科技已完成多輪融資,吸引了紅杉中國、高瓴資本、淡馬錫等全球頂級投資機構青睞,最新估值突破120億元。這一高估值背後,是資本對其“技術壁壘+商業化能力+行業紅利”三重邏輯的高度認可。
從技術壁壘看,宇樹科技已構建起覆蓋“核心部件-算法-整機-應用”的全產業鏈技術能力。公司自主研發的伺服電機、運動控制芯片、AI視覺傳感器等核心部件,國產化率達95%,較依賴進口的同行成本降低30%;累計申請專利超500項,其中“四足機器人動態平衡控制方法”“基於深度學習的環境感知算法”等20餘項核心專利已實現國際佈局,在全球四足機器人專利數量排名中位列前三。
商業化能力的驗證是估值的核心支撐。2023年財報顯示,公司營收突破15億元,淨利潤達2.3億元,其中工業級機器人毛利率超50%,成為主要利潤來源。
行業紅利的加持同樣關鍵。根據IDC數據,全球工業機器人市場規模預計2025年突破700億美元,其中移動機器人(含四足、輪式)增速最快,年複合增長率達28%;中國作為全球最大機器人市場,“十四五”機器人產業發展規劃明確提出“突破一批核心零部件,培育一批領軍企業”,宇樹科技所在的浙江更將機器人產業列為“數字經濟一號工程”,給予研發補貼、市場拓展等多重支持。
上市之路:不止於融資,更是產業進階
此次宇樹科技在中信證券輔導下衝擊資本市場,意義遠超單純融資。從公司戰略看,上市募資計劃聚焦三大方向:一是投入10億元用於“人形機器人全身運動控制”“多機器人協同操作系統”等前沿領域研發,目標2026年推出首款商業化人形機器人;二是在杭州、重慶建設年產10萬臺機器人的智能製造基地,解決產能瓶頸;三是在德國、美國設立研發中心,深化與汽車、物流等行業的本地化合作,加速全球化佈局。
從行業視角看,宇樹科技的上市將成為中國機器人企業從“技術驅動”向“資本+技術雙輪驅動”轉型的重要信號,有望加速機器人產業鏈成熟。長期以來,中國機器人產業面臨“核心部件依賴進口”“商業化場景有限”等痛點,而宇樹科技通過自主創新實現盈利與規模化的路徑,為同行提供了可借鑑的範本。其上市後,有望吸引更多資本關注機器人產業鏈上下游,推動伺服電機、傳感器、AI算法等“卡脖子”領域的技術突破,助力中國機器人產業從“組裝代工”向“核心技術自主可控”轉型升級。
儘管前景廣闊,宇樹科技的資本化之路仍需面對多重挑戰:技術上,人形機器人“全身協調控制”“人機交互自然性”等難題尚未完全攻克,特斯拉Optimus、波士頓動力Atlas等國際巨頭加速技術迭代,競爭壓力持續升級;市場上,工業領域面臨庫卡、ABB等傳統巨頭擠壓,消費級市場需應對用戶付費意願不足、應用場景待拓展等問題;此外,全球化過程中的地緣政治風險、供應鏈穩定性等,也是其需要長期應對的課題。
來源:搜狐