
(文/萬肇生 編輯/呂棟)
光伏行業尚未走出寒冬,通威卻把目光投向了同樣處於週期底部的養豬業。
11月9日晚間,天邦食品公告,通威集團擬出資14.41億元參與公司重整,以每股0.98元的價格受讓14.70億股股份。交易完成後,通威集團預計持有天邦食品27.8%的股權,並取得這家老牌豬企的控制權。
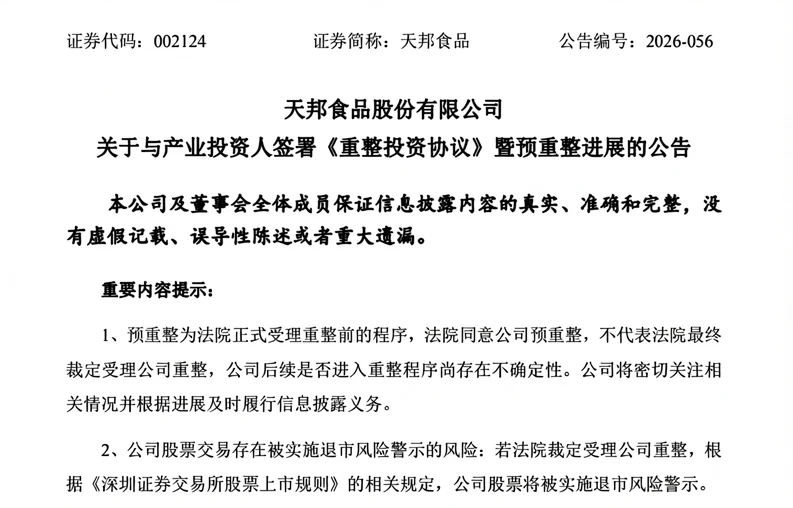
需要注意的是,此次出手的是通威集團由創始人劉漢元實際控制,是A股上市公司通威股份的控股股東。
這也代表著,未來天邦的養豬業務並不會直接併入通威股份的財務報表。
作為市場熟悉的光伏龍頭,養豬看似是一次跨界,但其實通威本就是靠飼料起家的,而且2024年通威股份旗下通威農業還曾以16.5億元受讓天邦所持史記生物30%股權,進入了養豬前置的生豬育種相關領域。
客戶連飼料錢都付不起
公開資料顯示,1986年,劉漢元從水產飼料創業,逐步建立起通威的農業版圖。2004年,主營飼料業務的通威股份登陸上交所。此後通威股份向光伏產業擴張,並於2016年將主要光伏資產注入上市公司,逐漸成長為全球光伏製造龍頭。
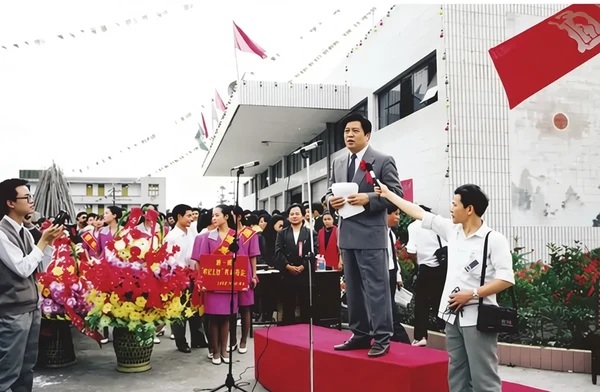
1992年,四川通威飼料有限公司成立。通威集團官網
從飼料到太陽能電池,再到今天準備控股一家養豬企業,通威用了整整40年。
但這一次,通威進軍養豬,或許不完全是主動選擇,畢竟通威既是天邦多年的飼料供應商,也是至今還有飼料款沒收回來的債權人。
據悉,雙方的合作早在2021年便已開始。當時,天邦將旗下水產飼料及部分豬飼料業務出售給通威股份,隨後轉型聚焦生豬養殖,併成為通威的重要飼料客戶。
天邦旗下子公司漢世偉食品的大型育肥場。資料圖自“天邦社區”
2025年,天邦向通威股份及其子公司採購約10.90億元產品。然而,隨著豬價持續低迷,天邦2026年前三季度虧損16.58億元,資產負債率超過91%,部分飼料款遲遲未能收回。
其中,天邦前三季度育肥豬全成本已降至12.63元/公斤,同比下降0.79元。但同期商品肥豬銷售均價只有10.17元/公斤,比全成本低了2.46元。
天邦的降本的速度,沒跑贏豬價下跌的速度。
進入10月,這種形勢仍未明顯改善。天邦當月銷售商品豬54.34萬頭,環比增長7.94%,商品肥豬銷售均價卻進一步降至9.03元/公斤。
據通威股份2026年半年報顯示,對天邦旗下養豬公司的飼料及動保應收款約8720萬元,已經按照50%的比例計提壞賬準備。此前,通威股份還向天邦申報過債權,並將後續合作調整為現款現貨模式。
因此,如果天邦最終重整失敗,通威不僅可能失去重要客戶,還將面臨進一步的債權損失。從這個角度來看,通威集團入主天邦,除了產業擴張,也帶有維護既有產業鏈和債權利益的被動色彩。
不過,約8700萬元的應收款相比14.41億元的投資規模,其實並不是很多。進軍養豬的更大背景,則是通威自身同樣深陷產業週期。
光伏週期疊加豬週期
2025年,通威股份歸母淨虧損95.53億元。2026年前三季度,虧損進一步達到67.59億元。光伏行業供需失衡、產品價格低迷,持續拖累著公司業績。
截自通威股份三季報
2026年上半年,通威股份光伏主營業務收入196.51億元,營業成本卻達到220.56億元,毛利潤虧約24.05億元,毛利率為-12.24%。
相比之下,農牧主營業務收入143.49億元,同比增長約7.7%,保持了約8.99%的毛利率,由於光伏的虧損導致農牧業務佔比從35%升至了42%。
但農牧業也遠不足以抵消通威光伏板塊造成的整體壓力。
另一方面,通威正在準備進入的,則是另一個深陷低谷中的行業,且都是週期性較強的產業。
全國外三元生豬11月上旬的均價一度跌至8.63元/公斤,已處於近十年低位。對通威而言,低迷的豬週期提供了相對低價獲取養殖資產的機會。
11月04日-10日(7天)外三元均價走勢圖中國養豬網
此前,通威已擁有飼料生產、種豬育種等業務,若成功控股天邦,就有望進一步串聯起飼料、育種、養殖產業鏈。
從積極的一面看,兩個行業的週期並不同步。光伏受全球能源需求、產業政策和產能擴張影響,豬價則更多取決於生豬供需和養殖產能變化。如果未來豬週期率先回暖,養豬業務或許能夠加持飼料業務,在一定程度上對沖光伏業務的低迷。
但問題在於,同時佈局兩個週期性行業,也可能意味著同時承擔兩份週期風險。尤其是光伏和養豬都具有資本投入大、價格波動明顯的特點,一旦兩個行業的低谷重疊,企業面臨的資金壓力可能進一步放大。
對此,資本市場的反應,就呈現出不同的走勢。
11月9日,天邦食品在重整投資協議正式公告前漲停,收報2.20元/股,直接漲停。自10月30日1.75元的階段低點算起,短短7個交易日,股價累計上漲約26%。
不過,利好兌現後,市場熱情開始降溫。11月10日,天邦食品高開9.09%,隨後回落,最終收跌0.45%。11月11日再跌4.11%,收報2.10元,但仍高於11月6日收盤價。
相比之下,通威股份的股價依然持續承壓。
11月9日,通威股份下跌1.80%,收報12.03元,11月10日和11日又分別下跌0.50%和2.01%。截至11月11日收盤,股價跌至11.73元,較11月6日累計下跌約4.24%。
這種走勢背後,也體現了兩家上市公司的處境有所不同。
對於深陷債務危機的天邦食品而言,通威集團的入主意味著重整有望迎來轉機。但對於通威股份而言,此次收購由控股股東通威集團實施,養豬資產不會直接進入通威股份的報表,而潛在飼料業務協同也尚未兌現為實際利潤。
因此,在光伏業務連續虧損之際,進入資金需求龐大、盈利高度依賴豬價的養殖環節,究竟是逆週期抄底,還是將新的風險帶入通威系,目前仍難下定論。
四十年前,通威靠賣飼料起家。四十年後,它準備成為一家欠過自己飼料款的豬企的控股股東。而這一次,通威要算的週期,比光伏業的同行還要多一個。
本文系觀察者網獨家稿件,未經授權,不得轉載。
來源:觀察者網