
在宏觀消費環境調整與文娛大盤波動交織的當下,“不確定”已成為橫亙在文娛企業面前的重要命題。
據華龍證券統計,2026年前三季度影視院線板塊上市公司業績普遍承壓,19家樣本公司裡11家陷入虧損泥淖,“一部爆款定生死、單片失利即轉虧”的業績過山車依然在反覆上演。
11月18日晚,大麥娛樂發佈2026/27財年中期業績報告,則提供了一個反週期的觀察切口:報告期內,公司實現總收入37.31億元,歸母淨利潤5.17億元,經調整EBITA 4.04億元,保持穩健的連續盈利態勢。
如果將視線拉長我們便會發現,文娛行業過去高度依賴“唯流量論”與激進“賭爆款”的粗放增長邏輯正在加速失效,行業不可逆地步入強調經營質量、現金流健康度與收益確定性的重塑週期。在多數同行仍被困在內容產出週期的脈衝波動中時,大麥娛樂的連續盈利並非單純的短期紅利,而是一場底層商業模式與收入結構長期重塑後的階段性兌現。
多元並進
根據大麥娛樂財報,演出內容與科技業務、IP衍生業務、電影內容與科技業務和劇集製作四個核心業務板塊,本期收入佔比分別為42.11%、31.60%、20.95%和5.34%。
其中,演出內容與科技業務在報告期內實現收入15.71億元,同比增長17%,錄得利潤8.33億元,同比增長10%。作為公司的“穩固基本盤”與“高現金流引擎”,該業務在規模擴張的同時保持了極高的盈利轉化率,不僅印證了現場娛樂消費的強勁復甦,也凸顯了底層數字化票務及科技服務所構築的高壁壘與規模效應。
以阿里魚為核心的IP衍生業務收入達11.79億元,錄得利潤2.73億元,同比增長16%,是大麥娛樂第二大收入來源。依託優質IP的深度開發與產業鏈整合,IP衍生業務將文娛消費從單一的“內容買單”延伸至高頻的“生活方式消費”,為公司打開了遠離週期波動的非票商業化空間。
面對文娛行業的外部環境變化,公司在另外兩項業務上展現了高度的戰略敏捷與彈性調度。在影視行業供需再平衡與內容偏好迭代的調整期,公司選擇主動收縮風險敞口,展現出難得的資本剋制與戰略定力;劇集製作業務方面,依託敏捷的工作室開發機制,在嚴控投入產出比的前提下精準觸達分眾市場,有效發揮了平滑收益的長尾補充價值。
從宏觀的收入配比來審視,一個極具風向標意義的變化浮出水面:以現場沉浸體驗為核心的演出業務,與以實物、場景消費為載體的IP衍生業務,合計貢獻了大盤超過73%的營收份額。
這一結構的重塑,標誌著大麥娛樂完成了關鍵的商業邏輯躍遷。數年前,影視內容的週期性冷熱仍是牽動報表神經的核心支柱,業績彈性往往與單部爆款票房深度捆綁。而如今的大麥娛樂,已逐步蛻變為一家綜合性文娛平臺。電影與劇集的單點波動,不再直接威脅整體報表的健康度,多元業務的高效協同與並軌運行,不僅賦予了業績曲線少有的平滑度,也從根本上夯實了穿越行業寒暑週期的經營韌性。
縱深佈局
收入結構優化背後,驅動業績可持續增長的核心,在於各細分板塊底層商業模式的縱深演進。
演出板塊的高景氣不僅得益於外部現場娛樂消費的爆發,更源於大麥在行業基建層築起的壁壘。財報顯示,報告期內大麥平臺服務用戶超3600萬人次,鏈接重點主辦方達600家,覆蓋海內外超400個城市與8000餘個場館。底層票務系統在面對千萬級瞬時併發時的高可用性、風控防刷能力,以及對鳥巢、梅奔等海內外頂級場館的深度滲透,共同構成了其堅實的護城河。
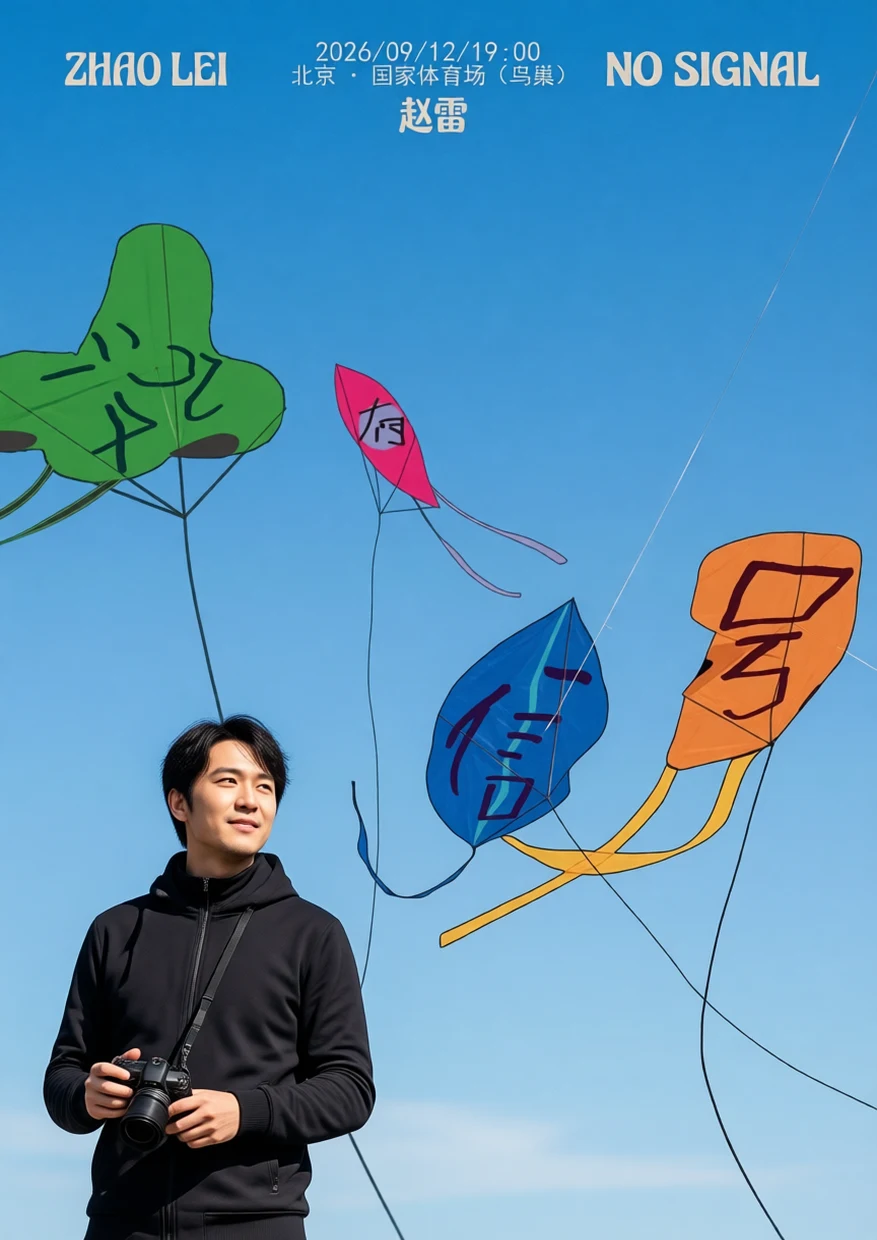
更值得關注的是,大麥正將這種基建能力轉化為深入內容的勝率。目前,大麥演出不僅有當然有戲、蝦米音娛、藝展鴻圖、大麥賽事等多個內容廠牌多點開花,還在肖戰“出口·我們”巡迴演唱會、王俊凱“當·潮汐漫溢”巡迴演唱會、趙雷2026鳥巢演唱會等頭部大演中,承擔起出品、主辦、票務總代等多重角色,形成從內容報批、宣發運營、票務保障到現場服務的閉環鏈路。由大麥演出打造的阿那亞·蝦米音樂節至今也已連續舉辦五屆,成為極具審美辨識度和行業影響力的音樂節IP。
當然,大麥切入上游自制與主辦,並非盲目的資本博弈,而是依託底層數億用戶沉澱的消費洞察、區域熱力模型與全鏈路宣發體系反哺決策。而這一商業模式的轉變,也進一步打開了演出業務的盈利空間。
以阿里魚為核心的IP衍生板塊,本期則交出超11.79億元的營收答卷,其業務增長也得益於業務從IP轉授向品牌零售的模式迭代。
西部證券曾在研報中提到,阿里魚的核心能力是把IP從“授權標的”變成“可反覆開發的資產”,即同時調動上游版權方、下游品牌商家、線下零售場景和現場娛樂資源。這種能力已複用於更廣泛的IP矩陣。對大麥娛樂而言,IP衍生業務的天花板不再由授權費決定,而由能把多少IP做成多少種生意決定。
以頭部IP吉伊卡哇為例,目前阿里魚在圍繞IP展開線上衍生售賣的基礎上,加速向一二線城市核心商圈鋪設品牌線下店與快閃網絡,並通過融合地域文化的限定款產品、預約制排隊與互動演藝,將IP從單純的內容符號轉化為極具復購黏性的實體情緒消費場所。今年9月在上海開設的吉伊卡哇拉麵店,也再次印證了阿里魚的業務形態目前正在從零售型門店向體驗型業態延伸。
此外,財報也明確提出,公司在積極拓展IP自研與零售業務,未來將持續為IP商業化開闢新的增長空間。
電影業務方面,當前電影市場正處於內容供給迭代與觀眾觀影習慣重塑的陣痛期,面對行業自我修正,大麥娛樂主動收縮了高成本項目的風險敞口,轉向投入穩健的優質內容。報告期內,公司出品並主宣發的電影《給阿嬤的情書》,以口碑驅動斬獲超20億元票房,並斬獲多個主流電影節獎項,驗證了優質內容的情感共鳴力與市場號召力。除《給阿嬤的情書》外,本期公司還參與了《歡迎來龍餐館》《八仙!》等高熱優質電影項目,均體現出公司在行業調整期對優質內容基本盤的耐性與戰略定力。
韌性積累
跳出單期財報的數據,將時間軸拉長至最近幾個財年週期,大麥娛樂為行業提供了一個極具參考價值的樣本。
2024至2026財年,大麥娛樂營收實現了紮實的階梯式跨越,從50.36億元增至67.02億元,再增至80.24億元,累計增幅約六成;比規模擴張更值得關注的是盈利彈性的加速釋放——歸母淨利潤從2.85億元增至3.64億元,再增至7.05億元,展現出成熟商業模式所具備的槓桿效應與盈利質量。
這種跨週期的穩健表現,首先得益於多元業務組合在客觀上形成的“結構性對沖機制”。文娛產業歷來受制於內容供給波動與消費情緒週期,單點業務極易陷入“看天吃飯”的被動局面。而大麥娛樂通過多元業務板塊的縱深佈局,構建起一道天然的抗震緩衝帶。當某一細分品類面臨排期調整或行業震盪時,其他高成長性板塊能夠迅速託底、補位承壓。這種業務間的動態互補,有效撫平了單一賽道的起伏,保障了公司整體盈利質量與現金流的跨期連貫性。
更深層的韌性,則源於其向產業鏈上游的內容創新延伸,以及對B端商業化服務能力的深度沉澱。傳統票務代理模式“單次票房博弈”的低維競爭,依賴爆款卻難以沉澱資產。大麥娛樂則打破這一瓶頸,通過深入內容上游與商業化創新營收不斷提升盈利上限。
以蝦米音樂節為例,憑藉獨特的審美調性與高品質的用戶體驗,該IP不僅沉澱出極高的商業品牌復購率,更轉化為集票務收益、跨界品牌贊助、城市文旅賦能於一體的複合商業載體。疊加面向B端的基礎設施服務,公司成功將文娛消費從低頻的“門票買賣”,升維為多維度、可延展的生態化變現,極大提升了現金流的抗風險能力。
大麥娛樂的實踐,映射出文娛行業從粗放競爭向系統化經營演進的必然趨勢。當資本熱潮退去,行業比拼的核心已轉向經營質量與長期確定性。事實證明,能夠穿越經濟週期的,從來不是偶發性的單一爆款,而是一套足夠多元、足夠縱深、彼此嚴密咬合的業務體系。
當多元增長引擎構築的穩健底盤已經築牢,公司未來的增長潛力,將取決於當體驗經濟與文化消費進入常態化發展後,這套體系所能迸發出的長跑耐力。而在充滿波動與變量的市場環境中,這份對抗週期的系統化耐力,正是當下文娛行業最為稀缺、也最具溢價空間的確定性。
(作者 肖甜)
來源:騰訊新聞