
AI基礎設施需求持續釋放,聯想集團交出了非常亮麗的第二季度業績。
11月19日,聯想集團(0992.HK)公佈截至2026年9月30日的2026/27財年第二季度業績。報告期內,集團營收首次突破人民幣2000億元(302億美元),同比增長近50%,創單季度歷史新高;調整後淨利潤同比增長166%至13.61億美元(約合人民幣97億元),調整後淨利潤率提升至4.5%,同比提高2個百分點。
AI業務成為本季度業績增長的重要驅動力。第二財季,聯想集團AI相關業務營收同比增長近80%,突破700億元,佔集團整體營收近四成。其中,AI服務器營收同比增長超過300%,儲備訂單進一步擴大至5300億元。
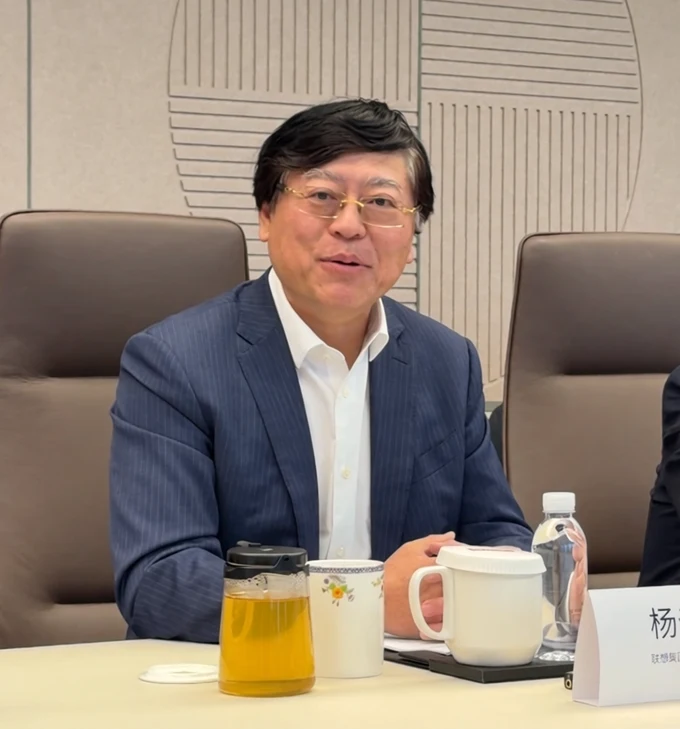
聯想集團董事長楊元慶
聯想集團董事長兼CEO楊元慶接受澎湃新聞記者表示,今年下半年只要打平就能實現千億美元,因此非常有信心今年內達成千億美元營收目標。
他表示,接下來會更關注公司盈利,希望三年時間聯想的淨利率提升到5~8%,上個季度是4.5%。楊元慶還特別提到,聯想正在做大毛利率更高的存儲業務,從而提升公司整體利潤率。
從業務結構看,聯想正從傳統PC巨頭向覆蓋終端、邊緣和雲端的AI基礎設施及解決方案提供商轉型。
AI服務器業務加速放量,訂單儲備增至5300億元
AI算力需求持續增長,正在成為聯想基礎設施業務的重要增長引擎。
第二財季,聯想ISG(基礎設施業務集團)營收達到761.18億元,同比增長177.6%,創歷史新高;運營利潤首次突破70億元,運營利潤率升至9.6%,同比提升10.4個百分點。這也是該業務連續第三個季度實現盈利。
其中,聯想面向雲服務提供商(CSP)的業務營收同比增長近170%,企業及中小企業(ESMB)業務營收同比增長約200%。AI服務器營收同比增長超過300%,儲備訂單進一步擴大至5300億元。
針對積壓的巨量服務器訂單,楊元慶解釋稱,目前主要是存儲芯片等缺貨導致的,AI需求不存在問題,主要還是供應。
在產品佈局方面,聯想持續推進新一代GPU服務器及企業AI基礎設施建設,並推出Lenovo AI Express,通過經過驗證的基礎設施配置、軟件方案及部署支持,幫助企業客戶加快AI應用落地。
除AI服務器外,聯想AI Cloud與Scale Cloud業務營收同比增長超過22倍,顯示其在服務大型雲服務客戶的同時,也在擴大AI雲客戶基礎。
ISG利潤率對標戴爾,存儲業務是關鍵
對於ISG盈利能力改善的驅動因素和未來空間,楊元慶回顧了聯想在基礎設施領域十餘年的積累。從2014年收購IBM x86服務器業務開始,聯想經歷了從企業級設備到雲服務廠商設備的轉型,堅持用ODM加外包加自主製造的方式,走通了為雲服務廠商定製化產品的路子。
在CSP領域,聯想從出貨量和銷售額來看已處於全球領先。AI時代到來後,GPU服務器對液冷等技術提出新要求,而聯想作為超級計算機全球第一,早已建立起液冷能力,正好在GPU高功耗時代派上用場。
楊元慶表示,聯想仍在從訓練到推理、從雲到邊緣擴展能力,並從計算進一步擴展到存儲。收購以色列存儲公司Infinidat後整合已完成,存儲業務雖然目前規模還小,但增長非常快,達到百分之百以上。
聯想CFO鄭孝明補充稱,戴爾是ISG業務的對標對象:“戴爾上個財季ISG利潤率是15%,我們是9.6%,我們一直在追。”
楊元慶表示,戴爾的存儲業務比聯想不到大很多倍,而存儲的毛利率很高,“可能在我們現在百分之六七十這個毛利,如果做大,可能讓我們的整體利潤率就上來了”。
被問及何時追到戴爾利潤率水平,楊元慶未給出時間表,但表示“肯定更賺錢,利潤更好”,這也是聯想大力加強和發展存儲業務的原因——要進一步改善利潤,需要有一些“獨門秘籍”和獨特技術。
談股價波動:短期波動不改AI長期趨勢
針對近期全球AI產業主要企業經營表現強勁、股價卻出現明顯調整的現象,楊元慶表示,市場對AI基礎設施需求能否持續增長存在擔憂,但不能因此而否定人工智能發展的長期趨勢。
對於聯想自身的資本市場表現,楊元慶強調,最終將靠持續的業績兌現贏得市場信任。“具體到我們自己的股票,我覺得要讓時間來證明。”楊元慶表示,一次溝通、一個季度的業績或許不足以改變市場看法,但聯想會通過連續不斷的業績兌現,逐步贏得市場認可和信任。
聯想集團CFO鄭孝明現場進一步指出,儘管市場擔憂AI基礎設施投資可能在2027年前後觸及階段性高點,但從算力使用需求來看,隨著AI應用擴大、模型調用量和Token消耗持續增長,市場仍需要更多計算能力。與此同時,全球資本市場估值調整也受到資金成本及宏觀金融環境變化等因素影響,不能簡單等同於企業基本面。
來源:澎湃新聞