
1996年8月,廣州天河城開業。百貨、超市、餐廳、旱冰場和娛樂城,被裝進同一座建築裡。
在當時的城市生活中,這是一種新鮮的組合。去百貨商店,是為了買東西;去天河城,還可以吃飯、娛樂,消磨半天時間。一座商場開始容納購物之外的生活。
那一年,大多數內地城市的住房制度還沒有告別單位分房。全國商品房銷售額只有1427億元,個人購買的住宅面積約佔住宅銷售面積的一半。一些後來做到數千億元銷售額的房企,才剛剛起步。
幾乎同時,在香港,來自內地的企業正嘗試另一件新事,把內地資產帶到境外資本市場,向投資者募集發展的本錢。1996年11月8日,華潤北京置地在香港掛牌。這家後來更名為華潤置地的公司,當時的主要業務還在北京。
普通家庭要怎樣住進自己的房子,城市裡的居民會怎樣花錢,一家企業又能從哪裡籌到建設的錢,這些問題在隨後三十年間交織在一起。住房改革、城鎮化和資本市場的發展,把一個規模有限的行業推到了中國經濟的前排。
到2021年,全國商品房銷售額達到18.19萬億元。此後數年,銷售下滑、債務違約和保交樓接連進入公眾視野,房地產行業開始重新計算一棟樓的價值。過去長期留在賬上的商場、寫字樓和租賃住房,以及圍繞這些資產形成的運營能力,在企業經營中有了更大的分量。
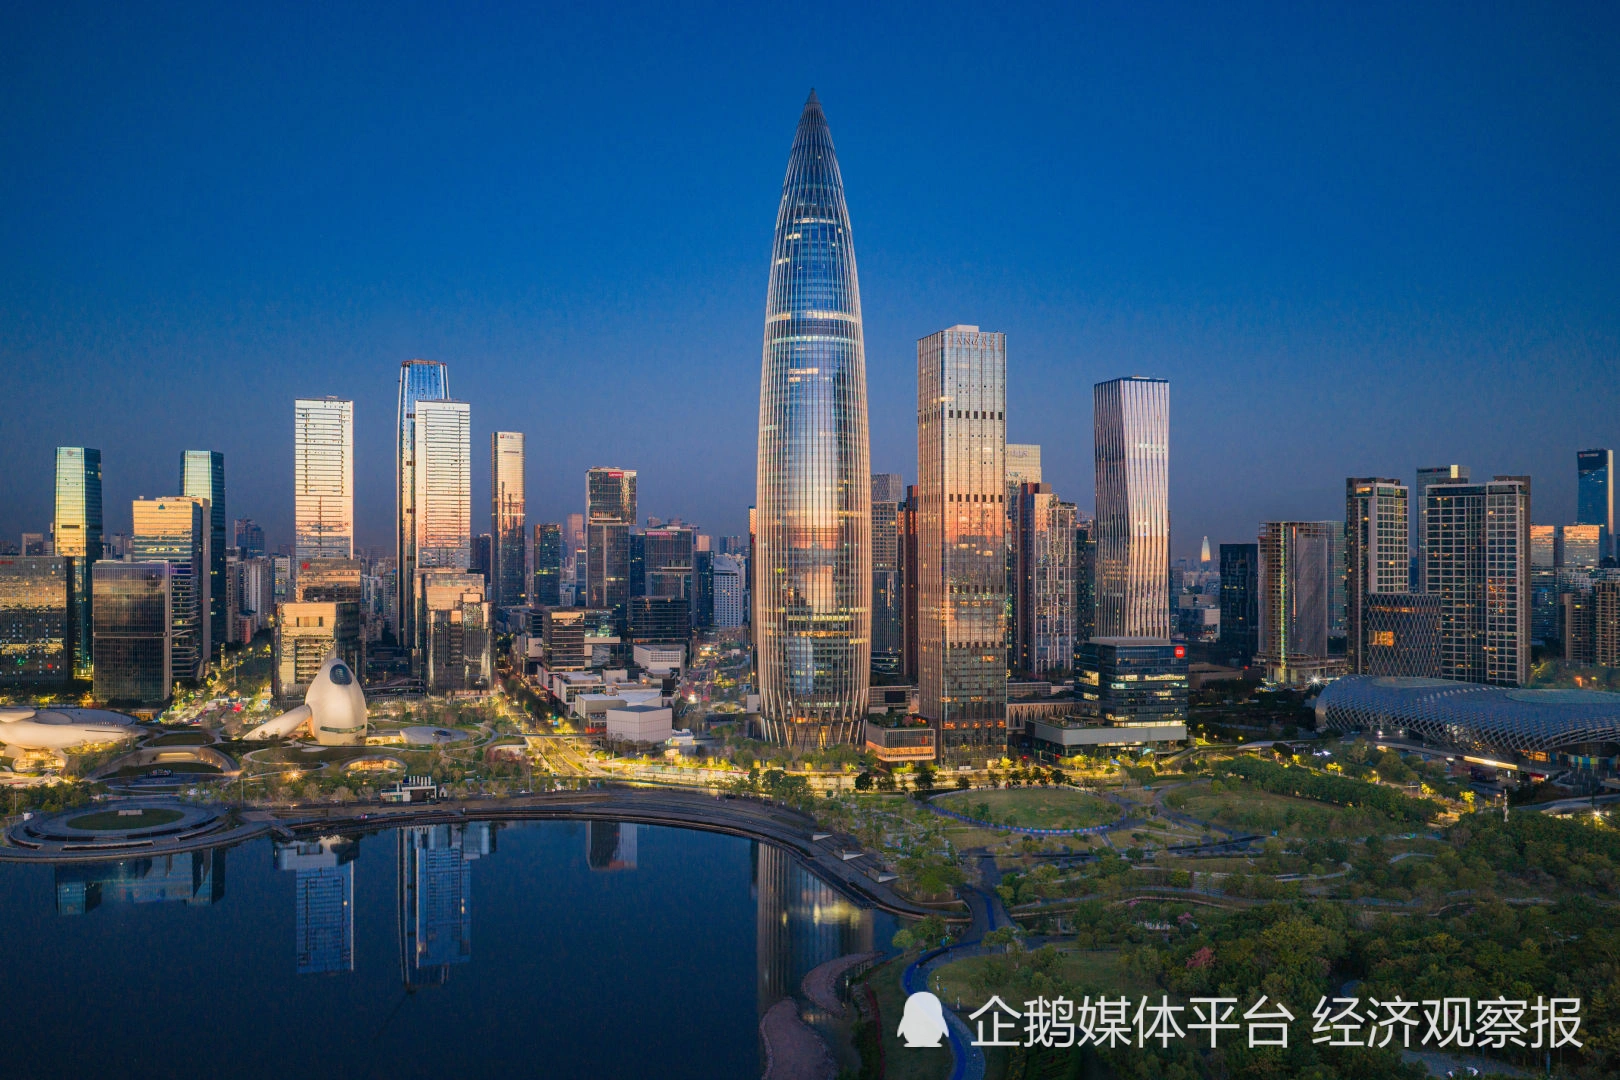
2026年11月8日,華潤置地將迎來上市三十週年。從住宅開發到持有商場,再到運營服務和資產管理,這家企業的業務隨著中國城市的發展逐步延伸。
站在這個節點,華潤置地的下一程也有了更清晰的方向。在繼續建設和銷售住宅的同時,經營好多年積累的資產,通過REITs等工具回收資金、支持新的投入,在城市更新與居民生活中尋找持續的業務來源。
房子走進家庭
1998年7月,國務院發佈住房制度改革文件,宣佈從當年下半年起停止住房實物分配。
對等待分房的職工來說,獲得住房的路徑變了。對房地產企業來說,買家也變了。過去,單位可以成批買房,再分給職工;以後,企業要面對一個個家庭,房屋總價、首付款和每個月的還貸額,開始進入家庭的長期安排。
到1999年,個人購買的住宅面積已佔住宅銷售面積的八成左右。住房按揭把家庭未來的收入與眼前的一套房連接起來,商品房市場隨之擴大。
企業也在尋找自己的資金來源。
華潤北京置地上市時,中國內地的住房市場尚未全面打開。它背後的華潤集團長期在香港經營,正從貿易轉向實業;北京華遠則提供了進入內地房地產市場的資產和業務基礎。香港的資本、北京的項目,通過上市公司接到了一起。
這個組合後來發生了變化。2001年,華潤進一步收購華遠房地產股權,任志強辭任,華遠品牌與原有項目分開。次年,上市公司更名為華潤置地有限公司,並在上海取得董家渡舊區改造項目,開始走出北京。
當時,房地產市場的另一扇門也在打開。2002年,經營性土地招標拍賣掛牌出讓制度確立;2003年,國務院文件將房地產業列為國民經濟的支柱產業。住房需求被釋放,土地交易逐步規範,銀行貸款和資本市場為開發建設提供資金,一條從拿地到售房的產業鏈加速運轉。
一座新小區的建設,帶來建築、鋼材、水泥和裝修的訂單;家庭搬進去以後,又要購買傢俱和家電。住宅之外,道路、學校和商業設施陸續跟上。房地產參與的,是當時中國最廣泛的一場人口與生活方式的遷移。
1996年,中國城鎮人口約3.7億。到2021年,這個數字已經超過9億。新增的城市人口要有住處,原有居民也希望搬出擁擠的舊住房。這些具體的居住需求,支撐了商品房市場多年的擴張。
2008年國際金融危機後,擴大內需政策推動投資,樓市重新升溫。2010年,萬科年銷售額突破千億元。2015年以後,去庫存和棚改貨幣化安置又帶動一批三四線城市的住房交易。到2017年,銷售額排名前三的房企都跨過了5000億元。
千億房企的名單越來越長。
開發商熟悉了這套運轉方式:借錢拿地,開工建設,取得預售資格後賣房,再把回籠資金投向下一塊地。週轉加快,同樣一筆資本便能支持更多項目。規模增長反過來幫助企業取得融資和土地,又推動下一輪擴張。
華潤置地也在這輪增長中擴大了住宅業務,2016年合同銷售額首次超過千億元。今天看它的商業佈局,很容易忽略住宅開發曾經提供的業務規模和利潤。兩種業務在同一家公司裡生長了許多年,只是很長一段時間,銷售住宅的聲音更響。
快速增長也改變了企業對時間的態度。土地和房價上漲時,提前買入一塊地,往往意味著提前鎖定收益;儘早賣房,資金就能儘早進入下一個項目。商場的賬則要按年計算,開業後還要養商戶、調品牌、等客流。放在一張追求週轉速度的報表裡,這類資產顯得沉重。
但城市居民的需求也在變化。搬進新家以後,人們開始尋找附近的超市、電影院和餐廳。房屋交易完成後,圍繞這些家庭的生意才剛剛展開。
留下來的商場
世紀之交,開發商紛紛嘗試商業地產。萬達在2000年決定住宅和商業“兩條腿走路”,在長春建設第一個萬達廣場;恆隆在上海南京西路佈局長期持有的商業物業。有人希望借主力店帶動商鋪銷售,也有人準備把物業留在手裡,慢慢收租。
華潤在深圳羅湖做出的選擇,後來被寧高寧用兩筆賬解釋過。
他在接受媒體採訪時的回憶,當時萬科提出,建樓出售預計可以賺6億元。他想嘗試的,則是把項目留下來,每年取得回報。萬科沒有參與,華潤繼續推進。
這便是深圳華潤中心,購物中心部分後來被稱為萬象城。項目總投資逾40億港元,2002年動工,2004年12月開業。對於當時的華潤集團,這是一筆規模很大的單項投資。
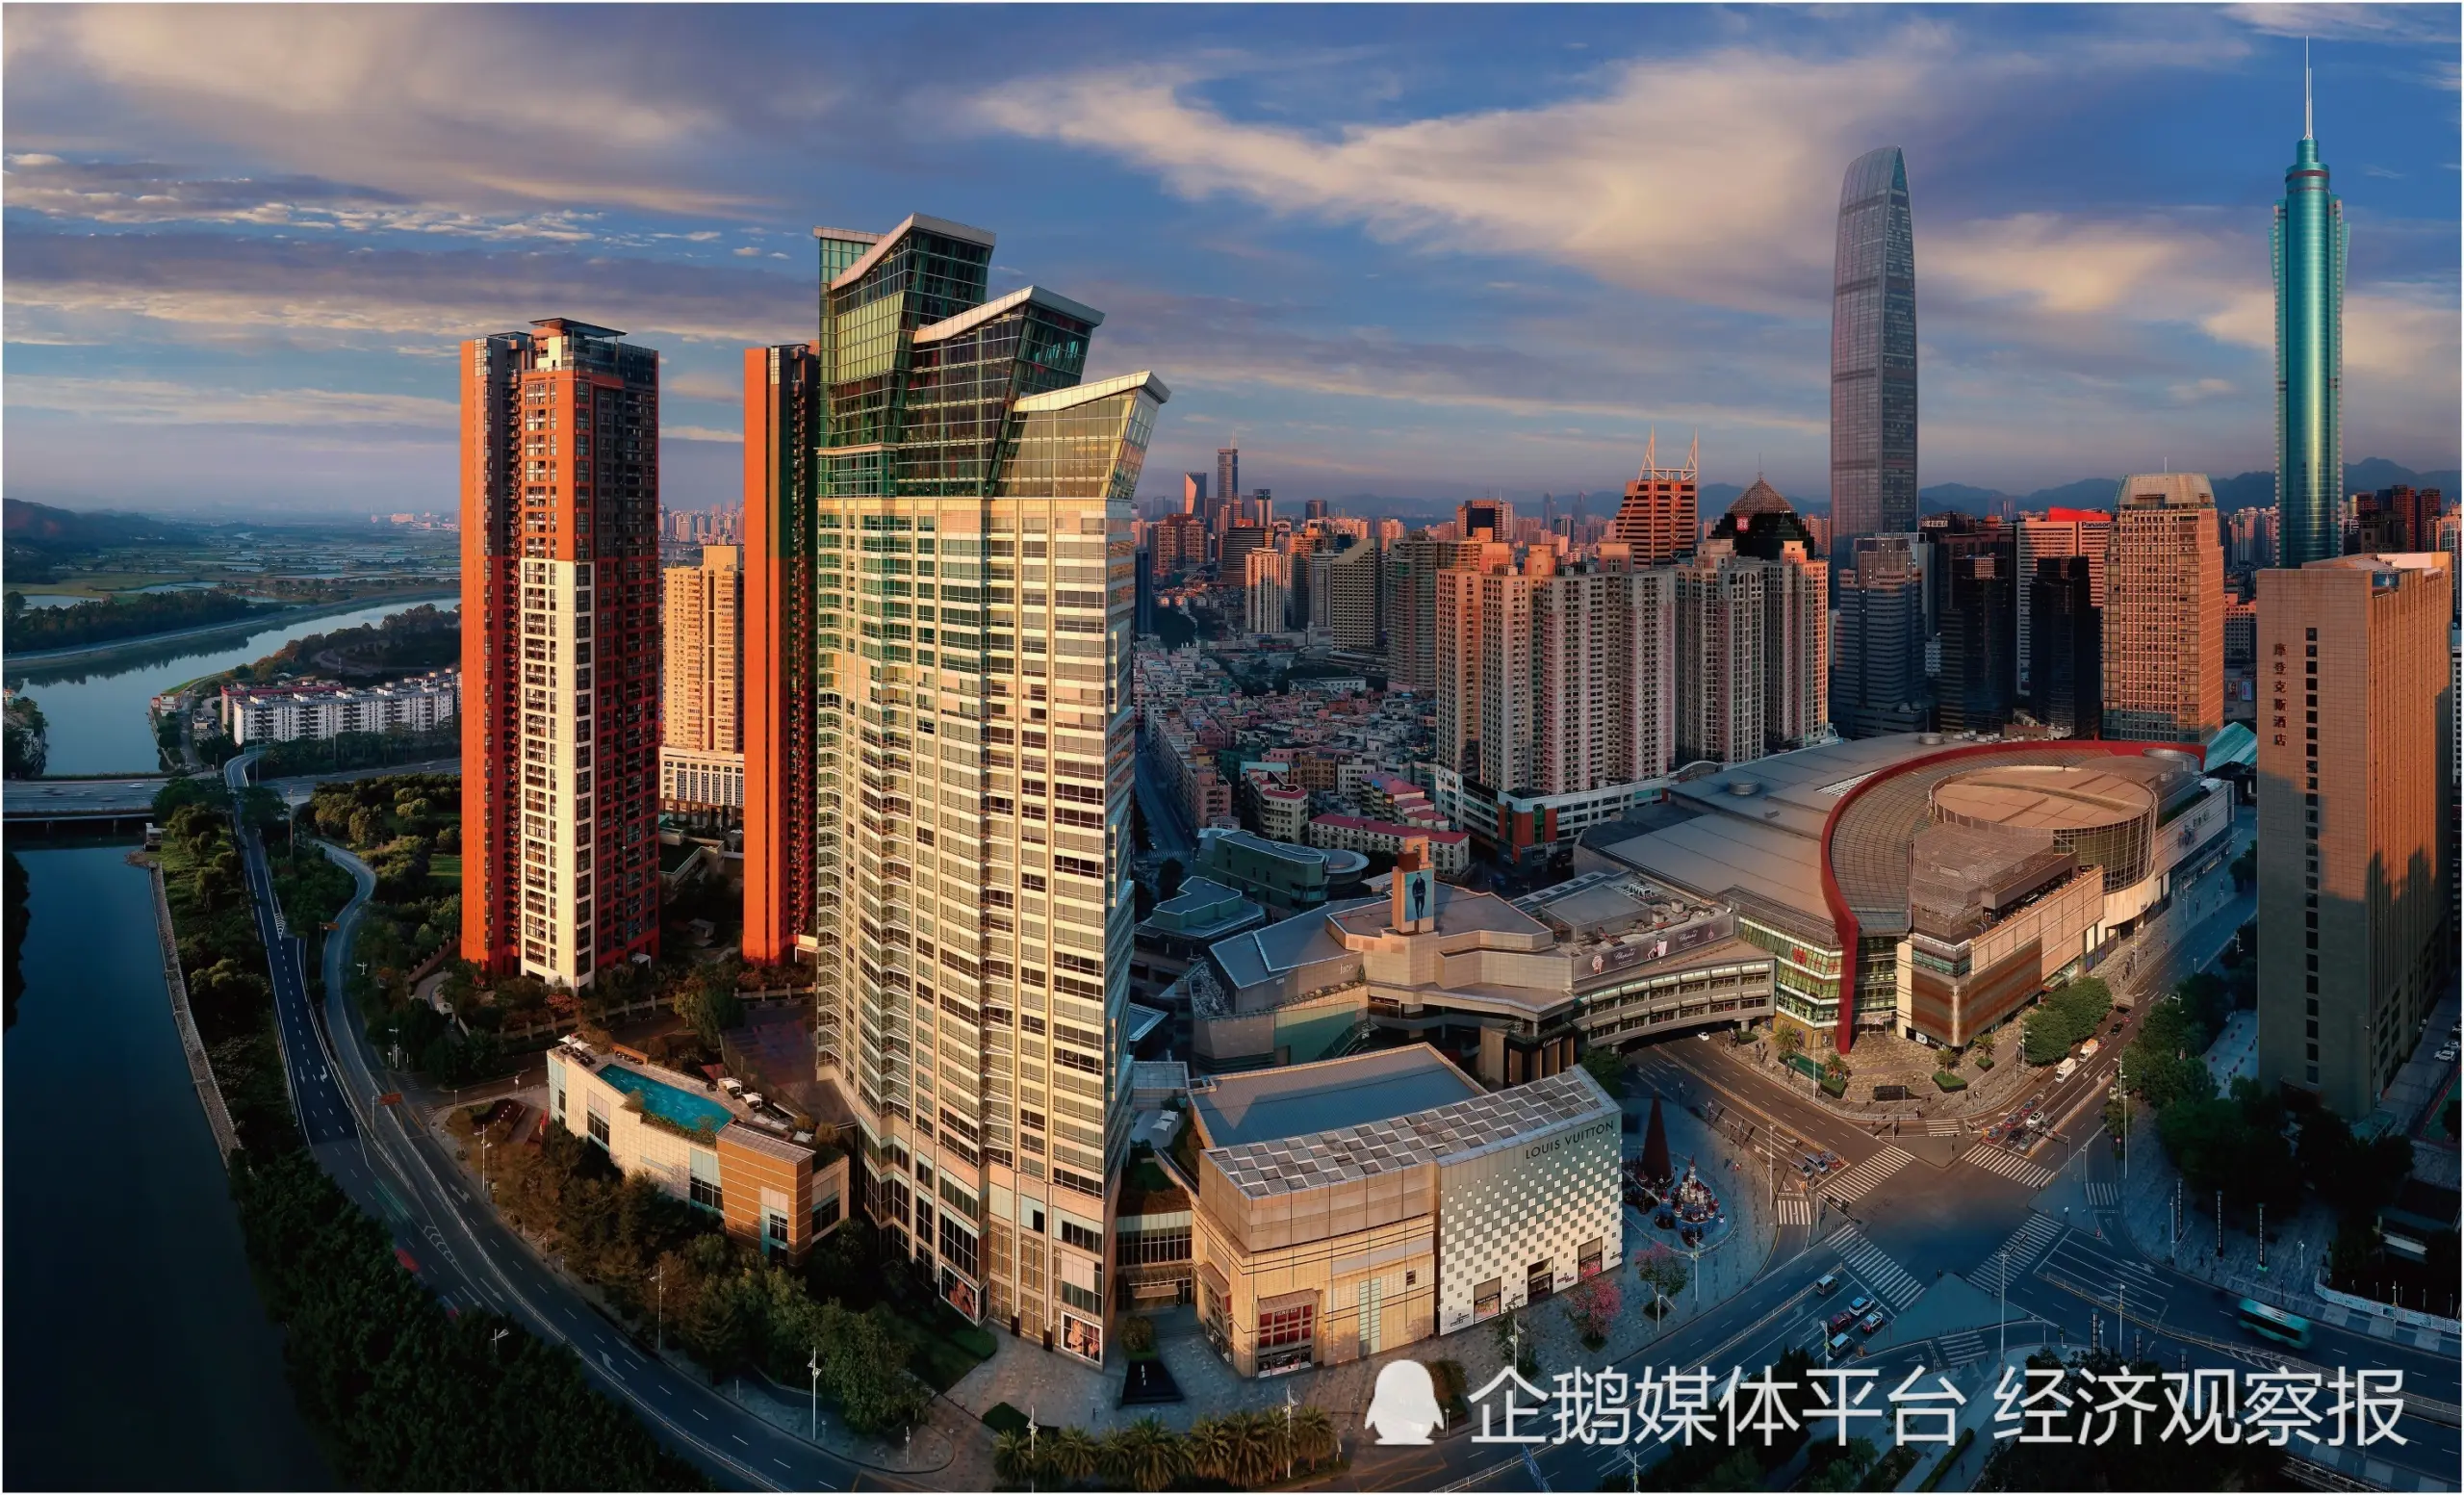
持有物業的做法,在香港並不陌生。太古、恆隆等企業已經在長期經營商場和寫字樓。華潤長期立足香港,能夠接觸這些經驗,也能看到歐美購物中心如何把購物、餐飲和娛樂放在一起。內地的城鎮化與居民消費增長,為這種經營方式提供了試驗的市場。
經驗卻不能原樣搬過來。寧高寧回憶,萬象城初期曾安排戴禮帽、穿燕尾服的門迎,但不少顧客習慣穿拖鞋逛商場,這種過於正式的接待讓人不自在,後來作了調整。他也坦言,項目一度帶來較大財務壓力,團隊曾考慮出售旁邊的深圳華潤大廈。
從建成一座樓到經營好一座商場,中間隔著許多這樣的調整。
在百貨商店裡,顧客通常圍著商品走。購物中心要讓人願意多待一會兒,還要讓同來的家庭成員各有所去。深圳萬象城把真冰場引入商場,購物之外,滑冰成為吸引人們到訪的一項活動。電影院和餐廳延長了消費時間,也讓一座建築的經營不再完全依靠貨架上的商品。
這套生意考驗的是持續組織商戶和顧客的能力。店鋪是否合適,動線是否順暢,餐飲與零售怎樣配置,都要在開業後調整。出租面積相同,租戶組合不同,商場可能呈現完全不同的經營結果。開發商交出的第一份答卷是建築,之後還要年復一年地經營它。
讓企業有時間完成這些調整,需要真金白銀。
深圳華潤中心早期由華潤集團開發。2005年,集團以31.95億港元的交易對價,將包括深圳華潤中心、北京華潤大廈和上海華潤時代廣場在內的一批資產注入華潤置地。集團在前期承擔項目培育,上市公司隨後承接資產,這種“孵化”方式成為華潤置地發展的一項重要支持。
此後的資產注入,也並非全部以現金支付,相當一部分通過向集團發行股份完成。上市公司還利用香港市場配售融資。母公司的資本支持與上市平臺的融資能力相互配合,使商業物業長期佔用資金的問題有了更適合的安排。
一家企業能夠等多久,既與管理層的選擇有關,也與資金的期限和來源有關。華潤置地的商業故事裡,集團的支持貫穿了項目培育、資產注入和後續擴張。那些留在賬上的商場,有一部分等待成本由更大的集團體系承擔。
即便如此,萬象城也沒有很快鋪向全國。深圳萬象城開業五年多後,杭州萬象城才在2010年4月開門。冰場、影院和超市被帶到錢江新城,商業與住宅、辦公等功能在同一片區域裡組合。隨後,萬象城進入瀋陽等城市。
購物中心逐漸成為城市居民熟悉的去處。工作日的午餐、週末的一場電影、孩子的一節滑冰課,都可以發生在同一座建築裡。對於商場,顧客反覆到訪,比開業時熱鬧一次更有價值。
這裡面有城市發展的紅利,也有長期經營積累的經驗。人口聚集、收入增長和交通改善為商場帶來客源,商場則通過引入品牌和服務承接消費。全國擴張讓運營企業能夠與更多品牌合作,已有項目的招商和調整經驗,又被用於後來的項目。
華潤置地由此形成了住宅銷售與商業持有並行的業務。前者跟隨城市擴張提供住房,後者在建成的城區裡持續做生意。住宅市場高速增長時,商業物業的貢獻沒有那麼突出,但一座座商場及其運營團隊逐步留了下來。
樓裡的新生意
2021年,全國商品房銷售額登上18.19萬億元的高點。四年後,全年新建商品房銷售額回落至8.39萬億元。
在這輪調整中,房地產行業經歷了債務違約、項目停工和資產出售。過去可以靠下一次銷售接續的資金,如今常常等不到了。2022年,“保交樓、穩民生”進入中央政治局會議部署,已經付款卻未能入住的家庭,成為政策需要回應的對象。
房企的資產負債表開始接受另一種檢驗。企業手裡有多少土地、能夠賣出多少房子,依然重要;已有資產能帶來多少收入、能否覆蓋持續的支出,也變得更為緊迫。
到2025年,華潤置地的經常性業務核心淨利潤佔比首次超過一半,達到51.8%。這些業務包括經營性不動產收租和輕資產管理收費,合計貢獻的營業收入佔比為15.4%。住宅銷售仍然提供主要收入,收租與管理服務則承擔了更大比例的利潤貢獻。
這種變化經過了二十餘年的積累。最初留在企業賬上的物業,逐步形成收入;為經營這些物業建立的團隊,又開始向其他業主提供服務。2020年,華潤萬象生活在香港上市,商業運營和物業管理有了獨立的上市平臺。華潤置地持有資產,運營企業提供服務,兩者能夠在資本市場上分別獲得定價。
接下來發生的變化,讓一座成熟商場本身也有機會進入公開市場。
內地基礎設施公募REITs試點於2020年啟動,最初主要覆蓋產業園區、倉儲物流、高速公路等資產,之後擴展至保障性租賃住房。2022年12月,華潤有巢REIT上市,租賃住房的租金收入成為基金收益的來源。
2023年,購物中心、百貨商場等消費基礎設施被納入公募REITs試點範圍。次年3月,華夏華潤商業REIT在深圳證券交易所上市,募集資金69.02億元,底層資產是2015年開業的青島萬象城。
從開業到進入公募REITs,這座商場經營了九年。它經歷了招商和運營,積累了可供投資者觀察的租金、出租率和經營記錄。新的投資者通過持有基金份額,參與這座商場未來的收益分配。
對原有持有人來說,退出部分資產權益,可以收回此前投入的資金,再用於符合要求的項目建設和投資;對商場來說,經營仍要繼續,租戶仍要做生意。產權與資本的安排發生變化,商場每天開門迎客的工作沒有結束。
1996年,企業把北京的房地產業務帶到香港,募集建設資金。近三十年後,一座已經運營多年的青島商場,成為境內公開市場的投資標的。資本市場與房地產的聯繫,由支持企業開發,延伸到為成熟資產提供長期資金和退出渠道。
這也改變了企業計算項目收益的方式。建設期間需要投入,開業以後需要培育,成熟之後可以繼續持有,也可以通過REITs回收部分資金。早年的長期持有,由此多了一種選擇。
到2025年底,中國常住人口城鎮化率達到67.89%。這一年,全國配售型保障性住房、保障性租賃住房和公租房等開工建設和籌集121萬套(間),新開工改造城鎮老舊小區2.7萬個,惠及499萬戶。城市已建成大量住宅,改善居住條件的任務落在更具體的地方:讓新市民租得到合適的房子,讓舊小區補齊設施,讓已有建築繼續適應新的生活。
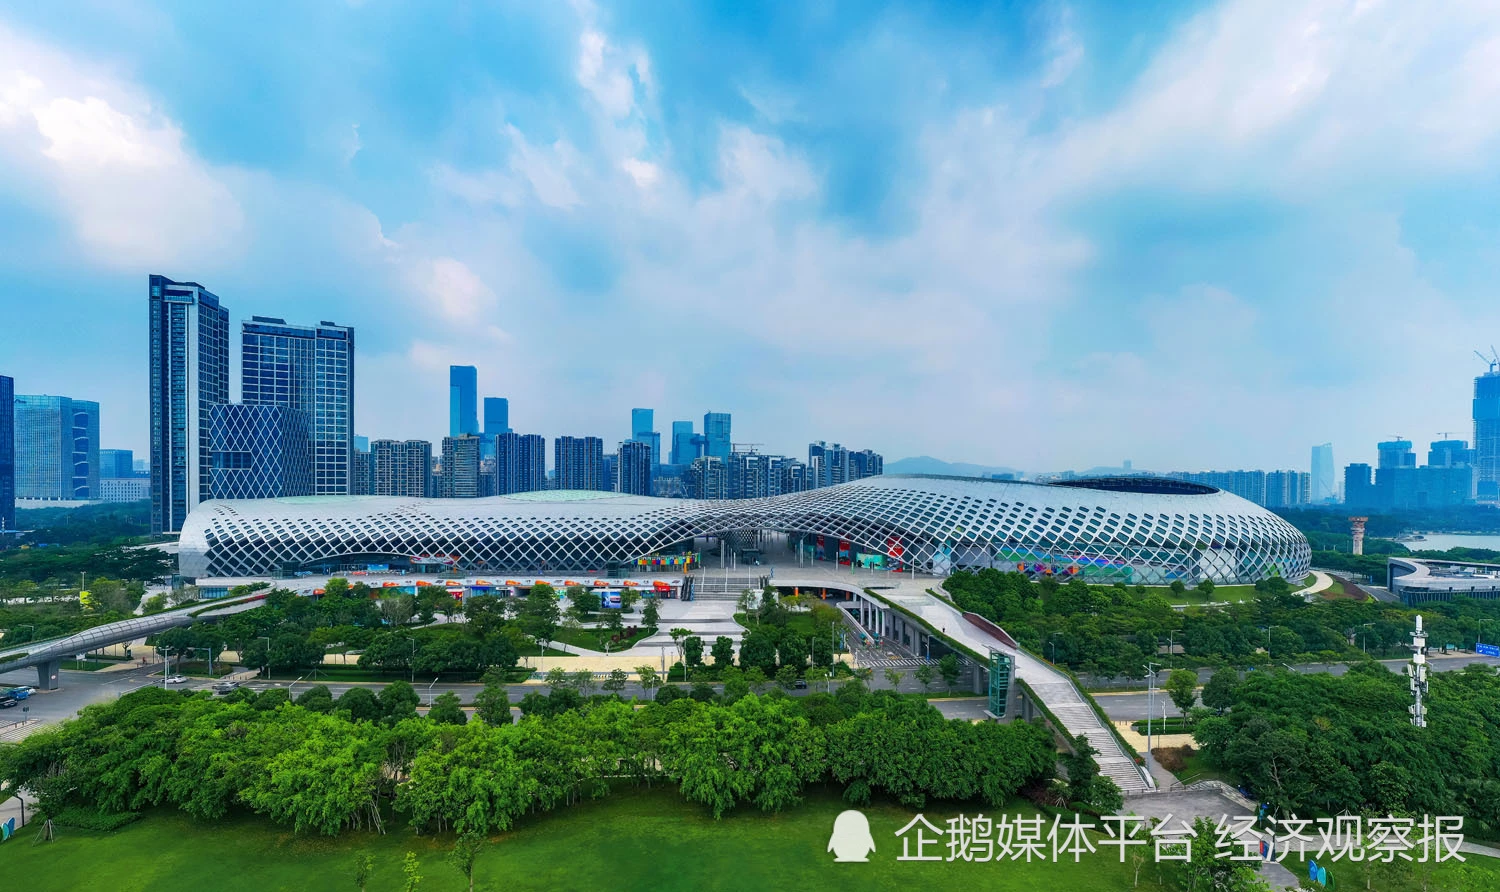
商業之外,體育場館、文化設施和公共空間同樣需要長期經營。華潤置地從代建深圳灣體育中心起步,把業務延伸到文體場館運營。根據其2025年可持續發展報告,旗下文體場館運營業務已進入10座城市,在管面積約450萬平方米。建設竣工後,如何安排賽事、演出和日常活動,是另一套持續的工作。
一個體育中心、一座商場和周邊街區,服務的可能是同一批居民。演出帶來客流,餐飲承接散場後的消費,公共空間容納日常休閒。討論城市開發時,這些設施之間怎樣協同,開始與單個項目的銷售同樣值得關注。
三十年前,華潤置地在香港上市時,內地住房市場尚未全面打開。此後,住房制度改革、城鎮化和居民消費增長,為這家企業提供了發展的空間。從北京的住宅項目,到各地的萬象城,再到租賃住房和城市公共設施,企業的業務隨著城市與居民需求的變化逐步展開。
走到上市三十週年,華潤置地早年選擇留下的商場,已經成為重要的利潤來源;圍繞這些資產積累的運營能力,發展成了可以向其他業主提供的服務;曾經長期沉澱在建築裡的資金,也通過REITs獲得了重新投入的機會。集團的孵化支持、資本市場的融資渠道,以及多年持續的建設與經營,共同支撐了這一過程。
這三十年的積累,為觀察房地產的下一程提供了一個樣本。大規模建設留下的住宅、商場和公共設施,仍將服務城市數十年。讓這些建築持續適應人的需求,讓投入其中的資本獲得長期回報,是華潤置地邁向下一個階段要繼續回答的問題,也將成為房地產行業越來越重要的工作。
(作者 安衡)
來源:騰訊新聞