
央行將持續優化債市非銀大額贖回互換便利機制安排,與支持資本市場的兩項工具一道進一步豐富流動性宏觀審慎管理工具箱,及時矯正和阻斷金融市場“羊群效應”
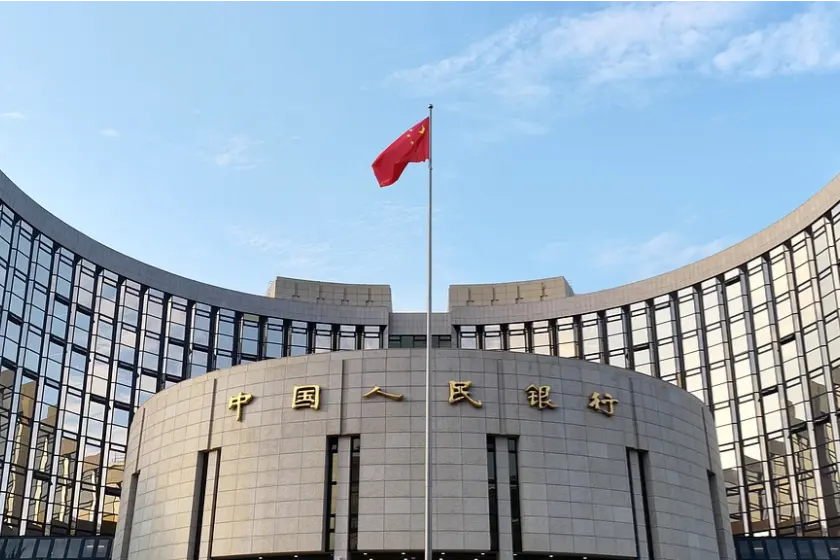
- 北京,中國人民銀行。圖:視覺中國
【財新網】近年來,以基金、銀行理財為代表的非銀機構,持有債券規模和市場影響不斷增大。在某些極端市場情況下,這類非銀機構可能出現投資者贖回、被動拋售債券、債券估值下跌、進一步贖回的負向螺旋,放大全市場流動性風險。為應對這種極端情形,近期央行設立債市非銀大額贖回互換便利(Bond Market NBFI Swap Facility,簡稱BNSF),這是否意味著理財和公募基金產品將不會虧損?
在最新發布的2026年第三季度《中國貨幣政策執行報告》(下稱《報告》)中,央行專欄文章對設立這一工具的初衷、原則等進一步作出闡釋,強調產品淨值仍會真實反映投資風險,不屬於剛性兌付。
來源:財新