
記者 周菊
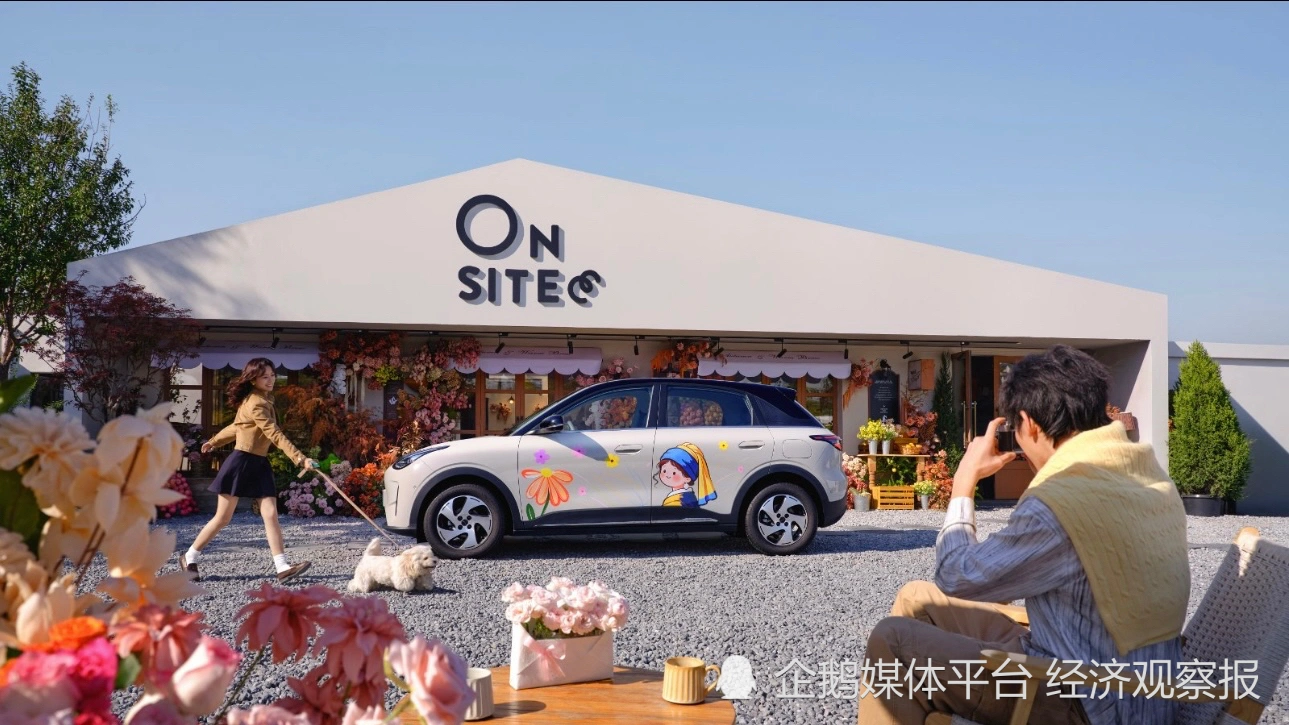
11月6日,吉利在銀河全球用戶大會上宣佈,星願上市24個月累計銷量突破100萬輛,第100萬輛已於10月20日下線。吉利稱,這是全球最快跨過百萬門檻的新能源車型。
橫向對比看,五菱宏光MINIEV自2020年7月上市,到2023年1月累計銷量達111萬輛,用了約30個月;比亞迪海鷗2023年上市,至2026年10月累計約155萬輛。星願達成百萬輛的時間相對更短。
此外,星願的這一成績是在國內汽車市場大幅下滑的背景下取得的。乘聯分會數據顯示,10月全國乘用車零售164.3萬輛,同比下降27.1%;1—10月累計零售1497.8萬輛,同比下降22.3%。其中,小型電動車下滑速度更快。
市場下行疊加政策變化,對價格敏感的低價小車形成直接衝擊。自2026年1月1日起,新能源車購置稅由全額免徵改為減半徵收、單車減稅上限1.5萬元。受此影響,上半年5萬元以下乘用車只賣出約13萬輛,同比減少55%;9月A00級純電銷量僅7.8萬輛,同比大跌51%。但與此同時,價格高一檔的細分市場卻在放量:9月A0級純電乘用車批發銷量39.6萬輛,同比增長10%,佔當月純電批發總量的35%。這說明,低價純電車的代步需求並沒有消失,而是在新的市場環境下開始消費升級。
星願正是瞄準了這一市場入口。2024年10月,吉利銀河小型純電轎車星願上市,限時先享價6.98萬—9.88萬元;2026年5月改款把續航升級為410/480公里,指導價降至6.48萬—9.48萬元、限時權益價6.18萬元起。兩年間,限時起售價下探約11%,配置與續航卻在上升。
在市場競爭層面,星願通過改變產品定義、提供越級配置等方法,在小型車市場動盪的環境中實現逆流而上。
在產品定義上,星願主打“錯位競爭”。其車長4135mm、軸距2650mm,是這一價位裡車身最大的車型之一。競品中,第一代海鷗車長3780mm、軸距2500mm,四座、前驅,比星願小了一圈;海豚尺寸與星願接近,但2026款指導價上探至9.18萬—11.78萬元。也就是說,星願用接近海豚的車身,賣到了貼近海鷗的價格。
其次是硬件配置的越級。星願全系採用後置後驅佈局、前麥弗遜加後多連桿獨立懸架、寧德時代電芯配液冷溫控,官方公佈的快充時間約21分鐘;座艙搭載Flyme Auto,並提供同級少見的電動前備箱。同期海鷗、繽果、宏光MINIEV、QQ3等多為前驅、扭力梁非獨立後懸與風冷方案。
支撐這種配置越級的,是規模與成本結構。星願基於吉利GEA架構開發,與銀河其他車型共享神盾電池、電驅與電子電氣架構,單一車型百萬級產量攤薄了模具、研發與驗證成本,也提高了對第三方動力電池級廠商的議價能力。
海外市場則提供了第二條增長曲線。今年上半年,星願全球銷量24.9萬輛、同比增長21%,而同期國內零售約19.4萬輛、同比小幅回落。星願已進入30餘個國家,位列1—6月中國新能源兩廂車型出口前二,並在泰國取得電動車銷冠、在埃及連續兩個月A&B級純電銷冠、在墨西哥連續三個月全品類純電第二、在澳大利亞上市兩月蟬聯Hatchback純電冠軍。海外市場價格與毛利通常高於國內,這也部分對沖了國內的價格戰。
吉利汽車集團CEO淦家閱在三季度業績電話會上表示,接下來要減少新車型數量,把資源集中到明星產品上。在此次活動上,吉利同步推出了星願STAR限定系列,STAR Ace與STAR Chill限時權益價均為8.88萬元。兩款新版型增加了電動前備廂與EVA車載機器人,並配備千里浩瀚H3輔助駕駛。
星願銷量快速達成100萬輛證明,6萬—9萬元的純電小車仍有真實需求。但當銀河品牌近一半的銷量壓在這一款車上時,風險同樣明確:其一,單車利潤薄,任何原材料反彈或終端讓利都會直接吞噬毛利;其二,國內增量已趨飽和,增長高度依賴出口,而出口面臨關稅、海運與當地認證的不確定性;其三,競爭窗口正在收窄。目前第二代海鷗已把尺寸、驅動形式與懸架追平,置換價低至6.29萬元,零跑A10、元UP、繽果Pro等也在加快升級。
數據顯示,10月銀河品牌銷量15.3萬輛創單月新高,星願一款佔近一半;1—10月銀河累計約103萬輛、同比增長3%,年度155萬輛目標的完成率為66.5%。從這個意義上,星願的持續衝量,直接關係著銀河年度目標能否完成。
來源:騰訊新聞