
儘管氫能產業的規模化發展仍面臨多重製約,但業內已漸成共識:中國有望在全球率先跑通綠氫商業化。
第九屆進博會期間,燃機巨頭GE Vernova與北京大學能源研究院聯合發佈的《中國綠氫燃機應用與展望》報告認為,綠氫燃機(以可再生能源製取的氫氣為燃料,包括摻氫和純氫燃燒)的經濟性拐點預計出現在2030年前後;2030年前,綠氫燃機以技術攻關和示範工程為主,尚不具備市場競爭力;2030年後,隨著制氫和儲運成本下降、市場機制逐步完善,化工園區等優勢場景有望率先跨越經濟性拐點,綠氫燃機逐步走向規模化商業應用。
長時儲能視角下的綠氫
“綠氫燃機是把風光資源轉化為系統級可靠電力的重要技術。”北京大學能源研究院副院長楊雷在報告發佈會後對澎湃新聞等媒體表示,對中國而言,綠氫作為長時間大規模的儲能方式,已經不是能源轉型中的一種可選技術,而是必須提前佈局的戰略選擇。
高比例新能源系統需要覆蓋不同時間尺度的調節資源。楊雷分析稱,抽水蓄能和電化學儲能提供的是小時級到日間級的調節能力,真正具備長時、大容量、跨季節存儲和調節潛力的,一個是儲熱,一個是氫儲能技術,而前者的可行性受限於供暖等場景。“風光新能源的發電量佔比尚低時,火電就可滿足長時段儲能需求。而新型能源體系下風光發電量成為主體,氫能作為規模化長時儲能成為必選項,尤其是隨著經濟性改進,我們認為它的應用空間可能會更大。”
通用電氣能源投資(中國)有限公司董事長許欣補充說,可再生能源大規模併網給電網穩定運行帶來新挑戰。氫燃機的角色在於:一方面可支撐電網穩定,從而提高電網對可再生能源的接納能力;另一方面,燃機摻氫或純氫燃燒又可為富餘可再生能源提供更多消納途徑。
對綠氫價值的判斷,業內並無分歧。中國工程院院士、全國天然氣標準化技術委員會主任黃維和在進博會期間舉行的行業論壇上表示,加快發展綠氫迫在眉睫。風光新能源裝機規模已超火電,2035年將翻番至36億千瓦,2060年將達88億—100億千瓦。氫是風光消納不可或缺的能源轉換方式,預計到2060年綠氫總量將達到約1億噸,終端消費佔比11-14%。加快綠氫發展,亦有利於緩解可再生能源的棄風棄光。
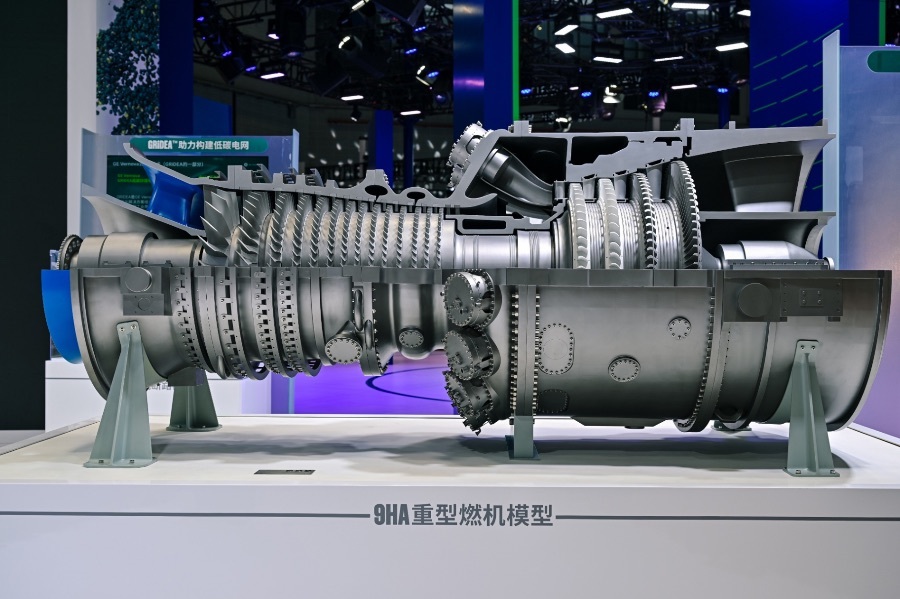
“從理論和工程層面看,燃機摻氫不存在根本性障礙,GE Vernova已經積累了850萬含氫燃料運行小時,驗證了技術可行性。”許欣對澎湃新聞介紹,該公司旗下燃機已具備不同比例氫氣燃燒的能力。其中,LM6000 VELOX航改型燃機具備100%燃氫發電能力;LM2500航改型燃機具備高達85%的氫氣燃燒能力;9HA.01、9HA.02重型燃機具備50%摻氫燃燒能力。
不確定性集中在氫能的經濟性與市場機制上,但許欣對此頗為樂觀。他分析,在制氫端,中國電解槽價格近年來下降較快,制氫能力較強,這一趨勢還將延續;當前的主要瓶頸在儲運環節,而基礎設施建設正在加快推進:國內第一條大規模長距離輸綠氫管道——華電達茂旗至包頭輸氫管道已全線貫通即將投運。管道建成後,輸氫成本有望從13元/公斤降至3元/公斤以下。
他預計,待儲運設施建成、產業鏈打通之後,氫的長時儲存與運輸成本將顯著下降,經濟性逐步顯現。
進博會上展示的9HA燃機模型
先有雞還是先有蛋?來自西氣東輸的經驗
前述《報告》提出,中國風光資源巨大,綠氫總量不構成約束。僅根據2035年風光裝機36億千瓦目標及更高的海風裝機情景測算,全國綠氫供給潛力就達1200萬—2100萬噸/年。較優項目的制氫成本有望在2035年下降至6—8元/公斤;計入儲運成本後,燃機入口氫價約為7—12元/公斤,提高管道輸量和儲氫週轉率是降低用戶端氫價的關鍵。
但是,“先有雞還是先有蛋”的問題始終困擾著氫能產業:沒有大規模的下游需求,上游開發商就難以推進基礎設施的超前投資與項目投資決策;而對下游用戶而言,在基礎設施尚未完善、市場價格仍有不確定性的情況下,簽訂長期“照付不議”合同風險巨大。供需兩端普遍持“等等看”的心態。
對此,楊雷以西氣東輸工程初期的爭議作為參照:“當年建西氣東輸管道時,大家也擔心規模太大——上游沒氣、下游沒用戶,一些企業不願入股。結果短短三年就實現滿輸,如今已修到西氣東輸四線。”
黃維和也認為,基於我國天然氣發展經驗,用15—20年時間,實現綠氫從單點突破到建成現代化產業體系,是完全可以實現的。
“先有雞還是先有蛋”的困局,本質在於誰來承擔前期風險。“這恰恰是中國能夠辦成的事。”在許欣看來,許多國家的產業發展高度依賴資本市場,各自算賬:管道賬算不過來就不幹,制氫賬算不過來也不幹。而在中國,西氣東輸工程培育出了天然氣市場和產業。再如光伏發電,早期電價很高,在國家培育之下,如今成長為具有全球競爭力的領先產業。“相信中國的氫能領域也能通過好的機制打通各環節,形成一個好產業。”
綠氫燃機能否具備經濟性,要視具體的應用條件。按照應用條件由易到難,《報告》選取了化工園區、算電協同和大型新能源基地三類典型場景,在簡化條件下測算其經濟可行空間。
結論認為:化工園區具有穩定的蒸汽需求,新建純氫燃機熱電聯產的單位用氫價值最高,東部地區有望率先具備經濟性;算電協同場景也具有較好的經濟性,併網型綠電直連方案的經濟性明顯優於離網方案,氫鏈可為連續低風光時段的保供兜底,配置規模由實際電力缺口確定;新能源大基地場景中,摻氫燃機可在基本保持經濟性的同時顯著降低碳排放,純氫燃機對外購氫價高度敏感,氫價低於約10元/公斤方可盈虧平衡,降至6元/公斤左右才能與煤電調峰方案相當。
楊雷將化工場景喻作“低垂的果實”:化工園區往往採用天然氣裂解制氫甚至煤制氫,已具備氫的應用場景和可共享的基礎設施。園區還有較強的熱需求,綠氫燃機運行中產生的大量餘熱可為園區供應蒸汽或熱力,疊加相對更低的綠電價格,更易形成規模效益。
“綠電已經發展到一定程度,要真正實現系統性跨越,綠氫這塊短板必須補上。對此我有信心,過去新能源的高速發展勢頭會傳遞到氫能。”楊雷對澎湃新聞表示。
“中國將會是全球率先實現綠氫用於大規模工業發電的國家。”許欣對澎湃新聞稱,中國擁有全球最大的可再生能源裝機規模,以及全球最具競爭力的綠電制氫的工業生態體系,“我們期待與中國夥伴一起,讓綠氫燃機從示範走向商業化應用,把尚未被充分利用的風光資源轉化為系統需要的穩定電力。”
至於其他國家能否複製中國氫能發展模式,許欣認為,取決於其自身的製造能力與資源條件,而資源是硬約束。
國家能源局能源節約和科技裝備司副司長邊廣琦近日也表示,中國擁有世界最大規模的可再生能源體系和完整的製造業體系,在綠色氫能供給、技術裝備製造、應用市場培育等方面具有突出優勢,有條件、有基礎在氫能產業發展合作中為全球能源轉型發揮更大作用。
來源:澎湃新聞